
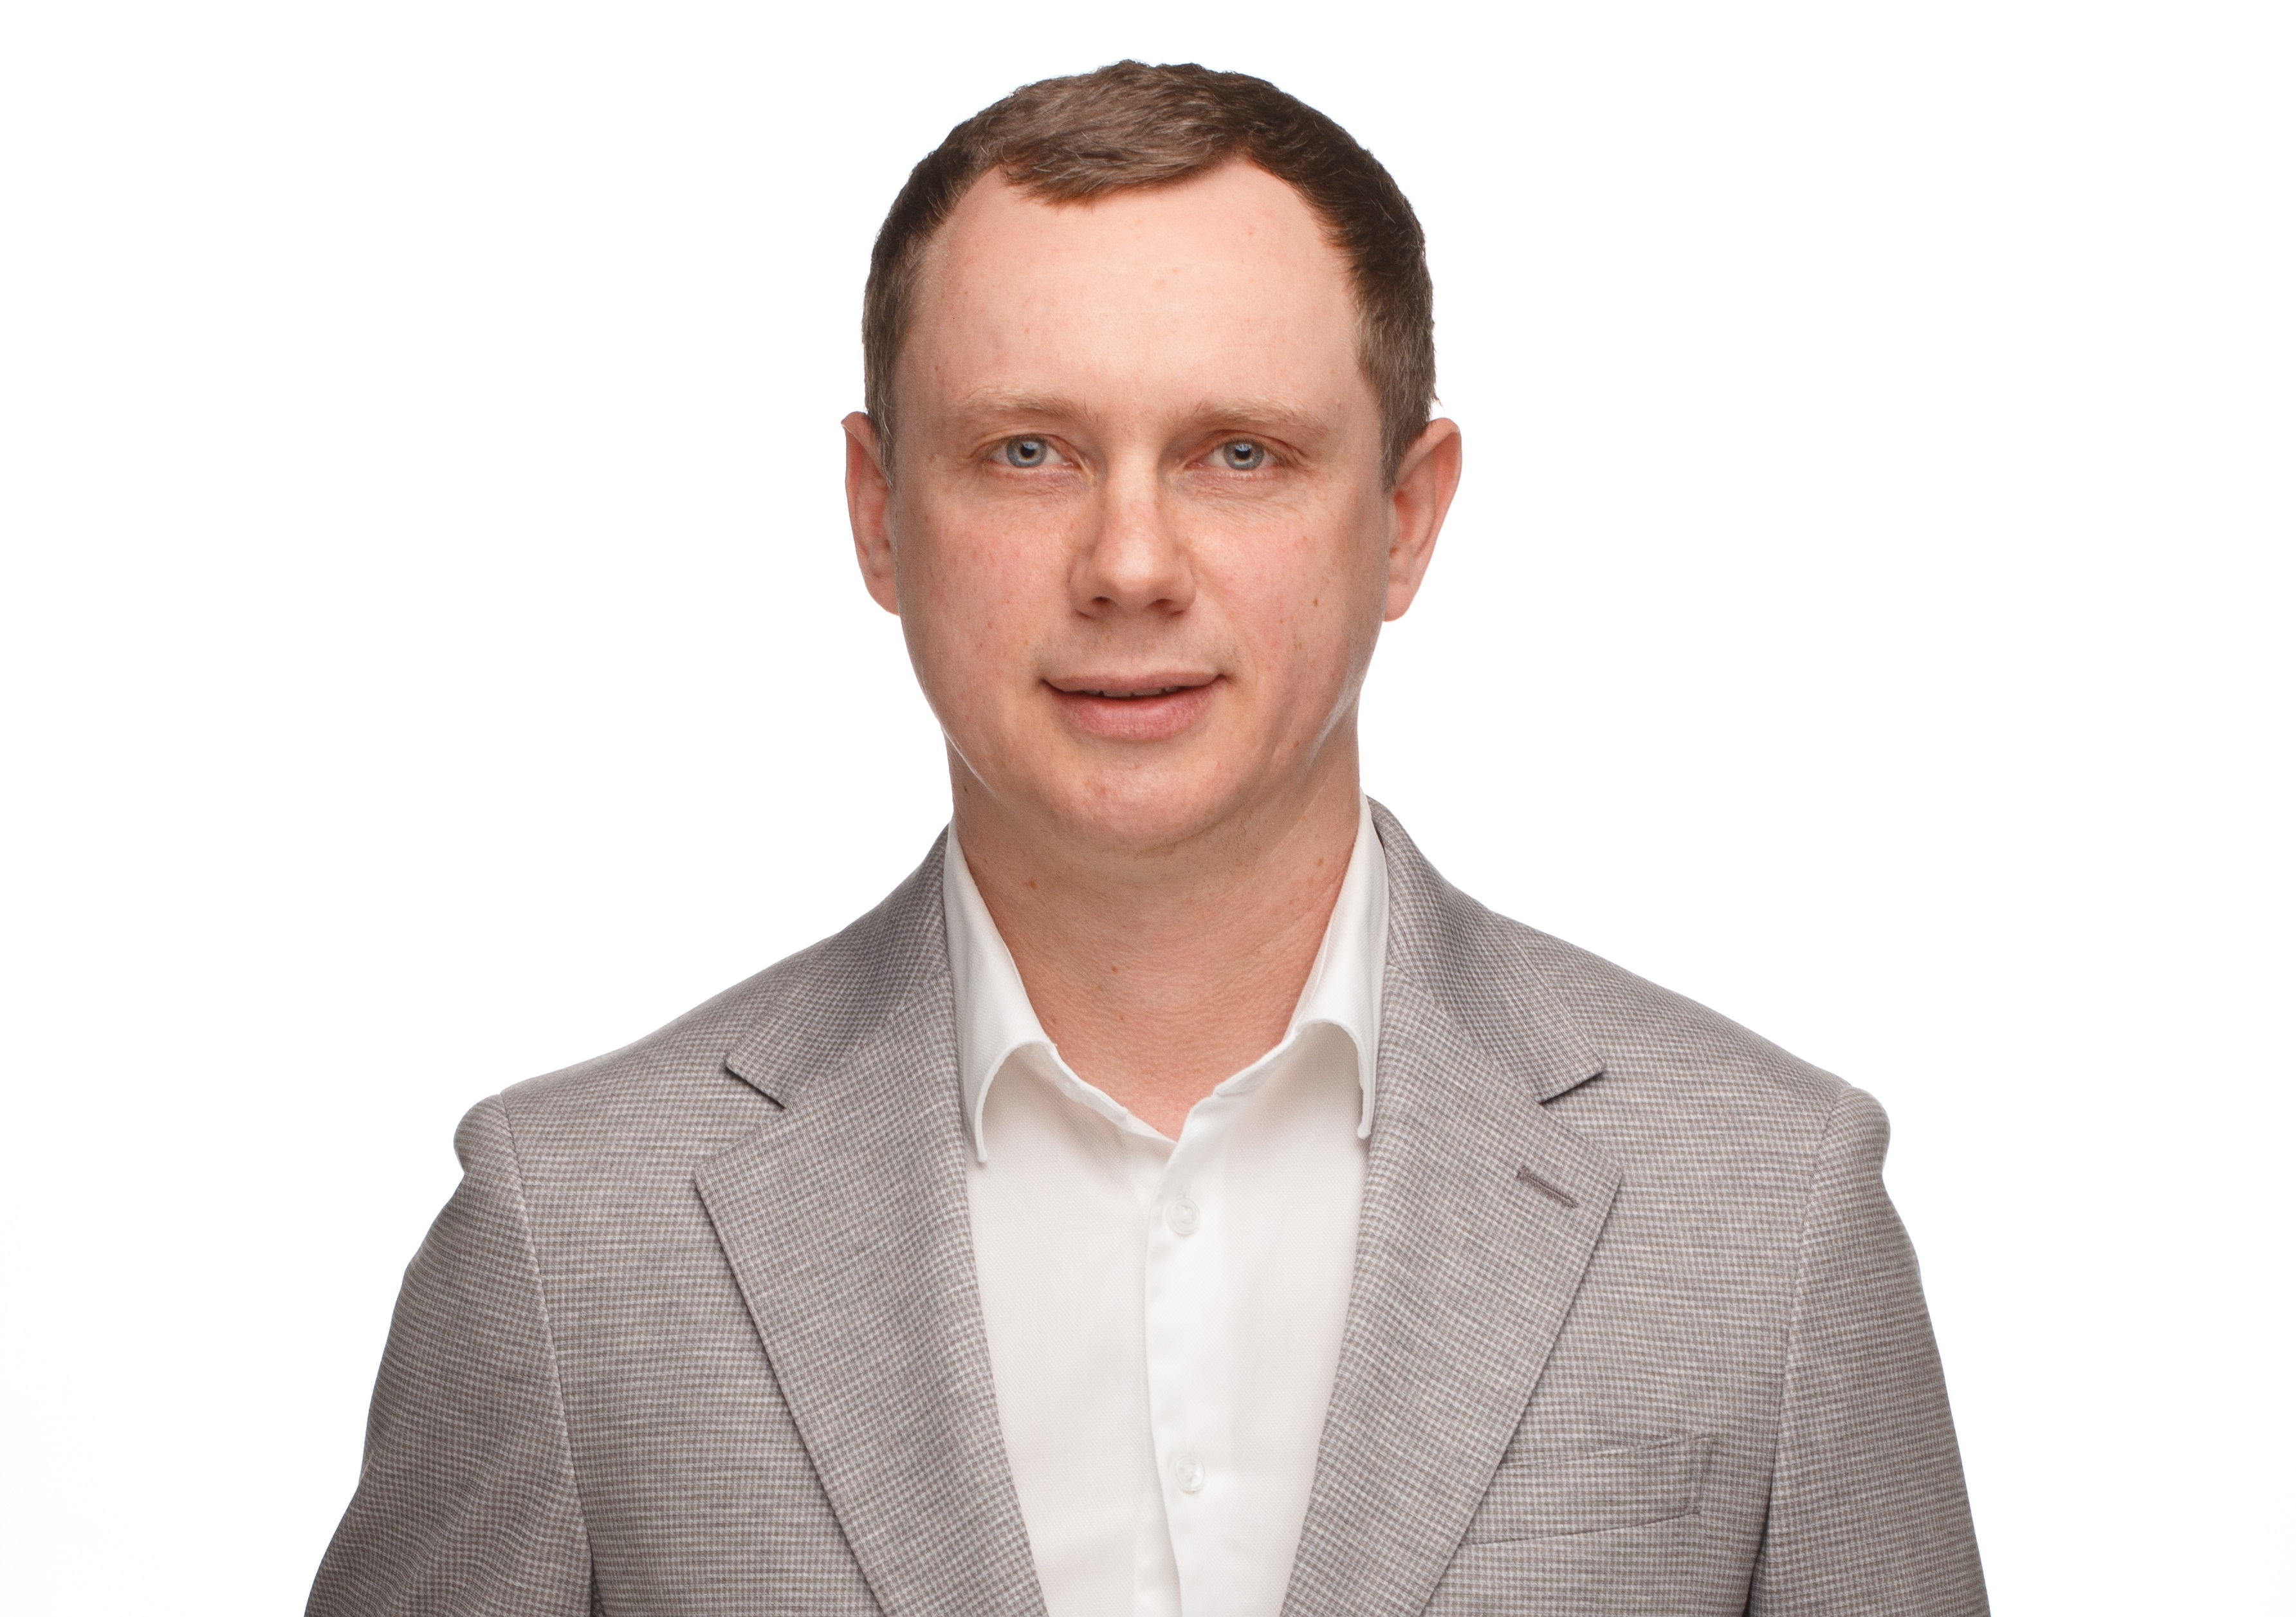
Фото предоставлено пресс-службой ВТБ
Вадим Горкунов, инвестиционный консультант «ВТБ Мои Инвестиции»:
Одна из самых частых причин, по которой человек откладывает знакомство с инвестициями, звучит довольно просто: «У меня пока недостаточно денег». Кажется, что фондовый рынок рассчитан прежде всего на тех, кто уже имеет крупный капитал. Но на практике размер первоначальной суммы — далеко не главный фактор, определяющий успех инвестора.
Прежде всего важно понять, какую часть дохода можно регулярно направлять на долгосрочные цели без ущерба для привычного уровня жизни.
Начать действительно можно с относительно небольших сумм. Но здесь важно не путать доступность инвестиций с возможностью быстро заработать. Если вложить небольшую сумму и ждать от нее существенного дохода за короткий срок, результат, скорее всего, разочарует. Зато регулярные вложения на длинном горизонте позволяют постепенно формировать капитал и одновременно вырабатывать финансовую дисциплину.
Именно поэтому я считаю регулярность одним из ключевых принципов для начинающего инвестора. Допустим, человек каждый месяц направляет на инвестиции фиксированную сумму. В отдельности каждый такой взнос может казаться незначительным. Но со временем они складываются в капитал, а потенциальный инвестиционный результат начинает зависеть уже не только от размера первоначального взноса, но и от продолжительности инвестирования.
При этом начинать стоит не с покупки конкретной ценной бумаги, а с оценки собственного финансового положения. Инвестиционный портфель не должен становиться источником денег для непредвиденных расходов. Сначала имеет смысл создать резерв, который позволит пережить временное снижение доходов или крупные незапланированные траты. В рекомендациях по финансовой безопасности обычно ориентируются на запас средств примерно на несколько месяцев жизни.
Следующий вопрос — инвестиционная цель. Деньги, которые могут понадобиться через несколько месяцев, и средства, которые откладываются на десять лет, нельзя рассматривать одинаково. Чем короче горизонт, тем меньше возможностей переждать неблагоприятный период на рынке. Поэтому структура вложений должна соответствовать не только размеру капитала, но и сроку, на который человек готов отказаться от этих денег.
Еще одна распространенная ошибка — попытка компенсировать небольшой капитал повышенным риском. Логика здесь понятна: если денег мало, хочется получить большую доходность. Но именно такой подход может привести к обратному результату. Высокая потенциальная доходность почти всегда означает и более высокую вероятность потерь. Поэтому небольшая сумма — не повод отказываться от диверсификации и превращать портфель в ставку на один актив.
На мой взгляд, первый этап инвестирования вообще стоит воспринимать как обучение. Небольшой портфель позволяет на практике увидеть, как меняется стоимость активов, насколько комфортно человек переносит временное снижение их цены и готов ли он придерживаться выбранной стратегии. Это помогает сформировать собственный опыт без необходимости сразу рисковать значительным капиталом. При этом базовые знания о рынке все равно необходимы: даже при небольших вложениях инвестор должен понимать, куда направляет деньги и какие риски принимает.
В конечном счете инвестиции — это не соревнование по размеру первоначального капитала. У человека с крупной суммой тоже может быть неудачная стратегия, а инвестор, который начинает с небольших регулярных вложений, способен постепенно сформировать существенный капитал.
Поэтому мой ответ на вопрос, нужен ли большой капитал для старта, — нет. Нужна другая отправная точка: финансовая устойчивость, понятная цель, подходящий срок и сумма, которую можно инвестировать регулярно. Большой капитал может быть результатом инвестирования, но вовсе не обязан быть его условием.
Читайте также
Вадим Горкунов
Нужно ли иметь большой капитал, чтобы начать инвестировать?Эксперт ВТБ рассказал о том, с чего стоит начать инвестирование и что учесть при выборе стратегии
Екатерина Воронкова
Реструктуризация вместо банкротства. Важно помочь человеку в сложной финансовой ситуацииЭксперт Сбера — о том, как восстановить платежеспособность, а также избежать мошенников и долгосрочных репутационных рисков
Станислав Дударев
Складской дефицит: где инвестору сегодня искать ликвидные метры на юге РоссииРынок складской недвижимости юга России в 2026 году показывает околонулевую вакантность
Ирина Нежевская
Пять правил финансовой грамотности для детей и подростковДень защиты детей — не только праздник детства, но и важный повод задуматься, как мы защищаем наших детей
Андрей Елфимов
О чем молчат «раздолжнители» на пути к быстрой наживе за счет южан?Тренд на потребительское банкротство набирает обороты в России
Андрей Двоеглазов
Почему бизнес массово открывает брокерские счета?Российский бизнес переживает тихую революцию в управлении ликвидностью
Сергей Кадакин
Кадровый голод в финансовом секторе — какие специалисты востребованы в банках?Банковская сфера хороша тем, что могут быть востребованы кандидаты любого возраста, пола и с любым образованием
Наталия Жарикова
Южане всё активнее используют аккредитивы в расчётах по сделкамЕсли раньше многие пользовались банковскими ячейками, то сейчас всё чаще интересуются онлайном
Сергей Кадакин
Как копить с помощью государства?Программа подходит для долгосрочных пенсионных накоплений, которые позволят обеспечить более высокий уровень жизни при выходе на пенсию
Лариса Безделева
Спрос на премиальную недвижимость растет со стороны молодых семей с высоким уровнем дохода и предпринимателейПремиальное жильё не теряет свою ценность со временем