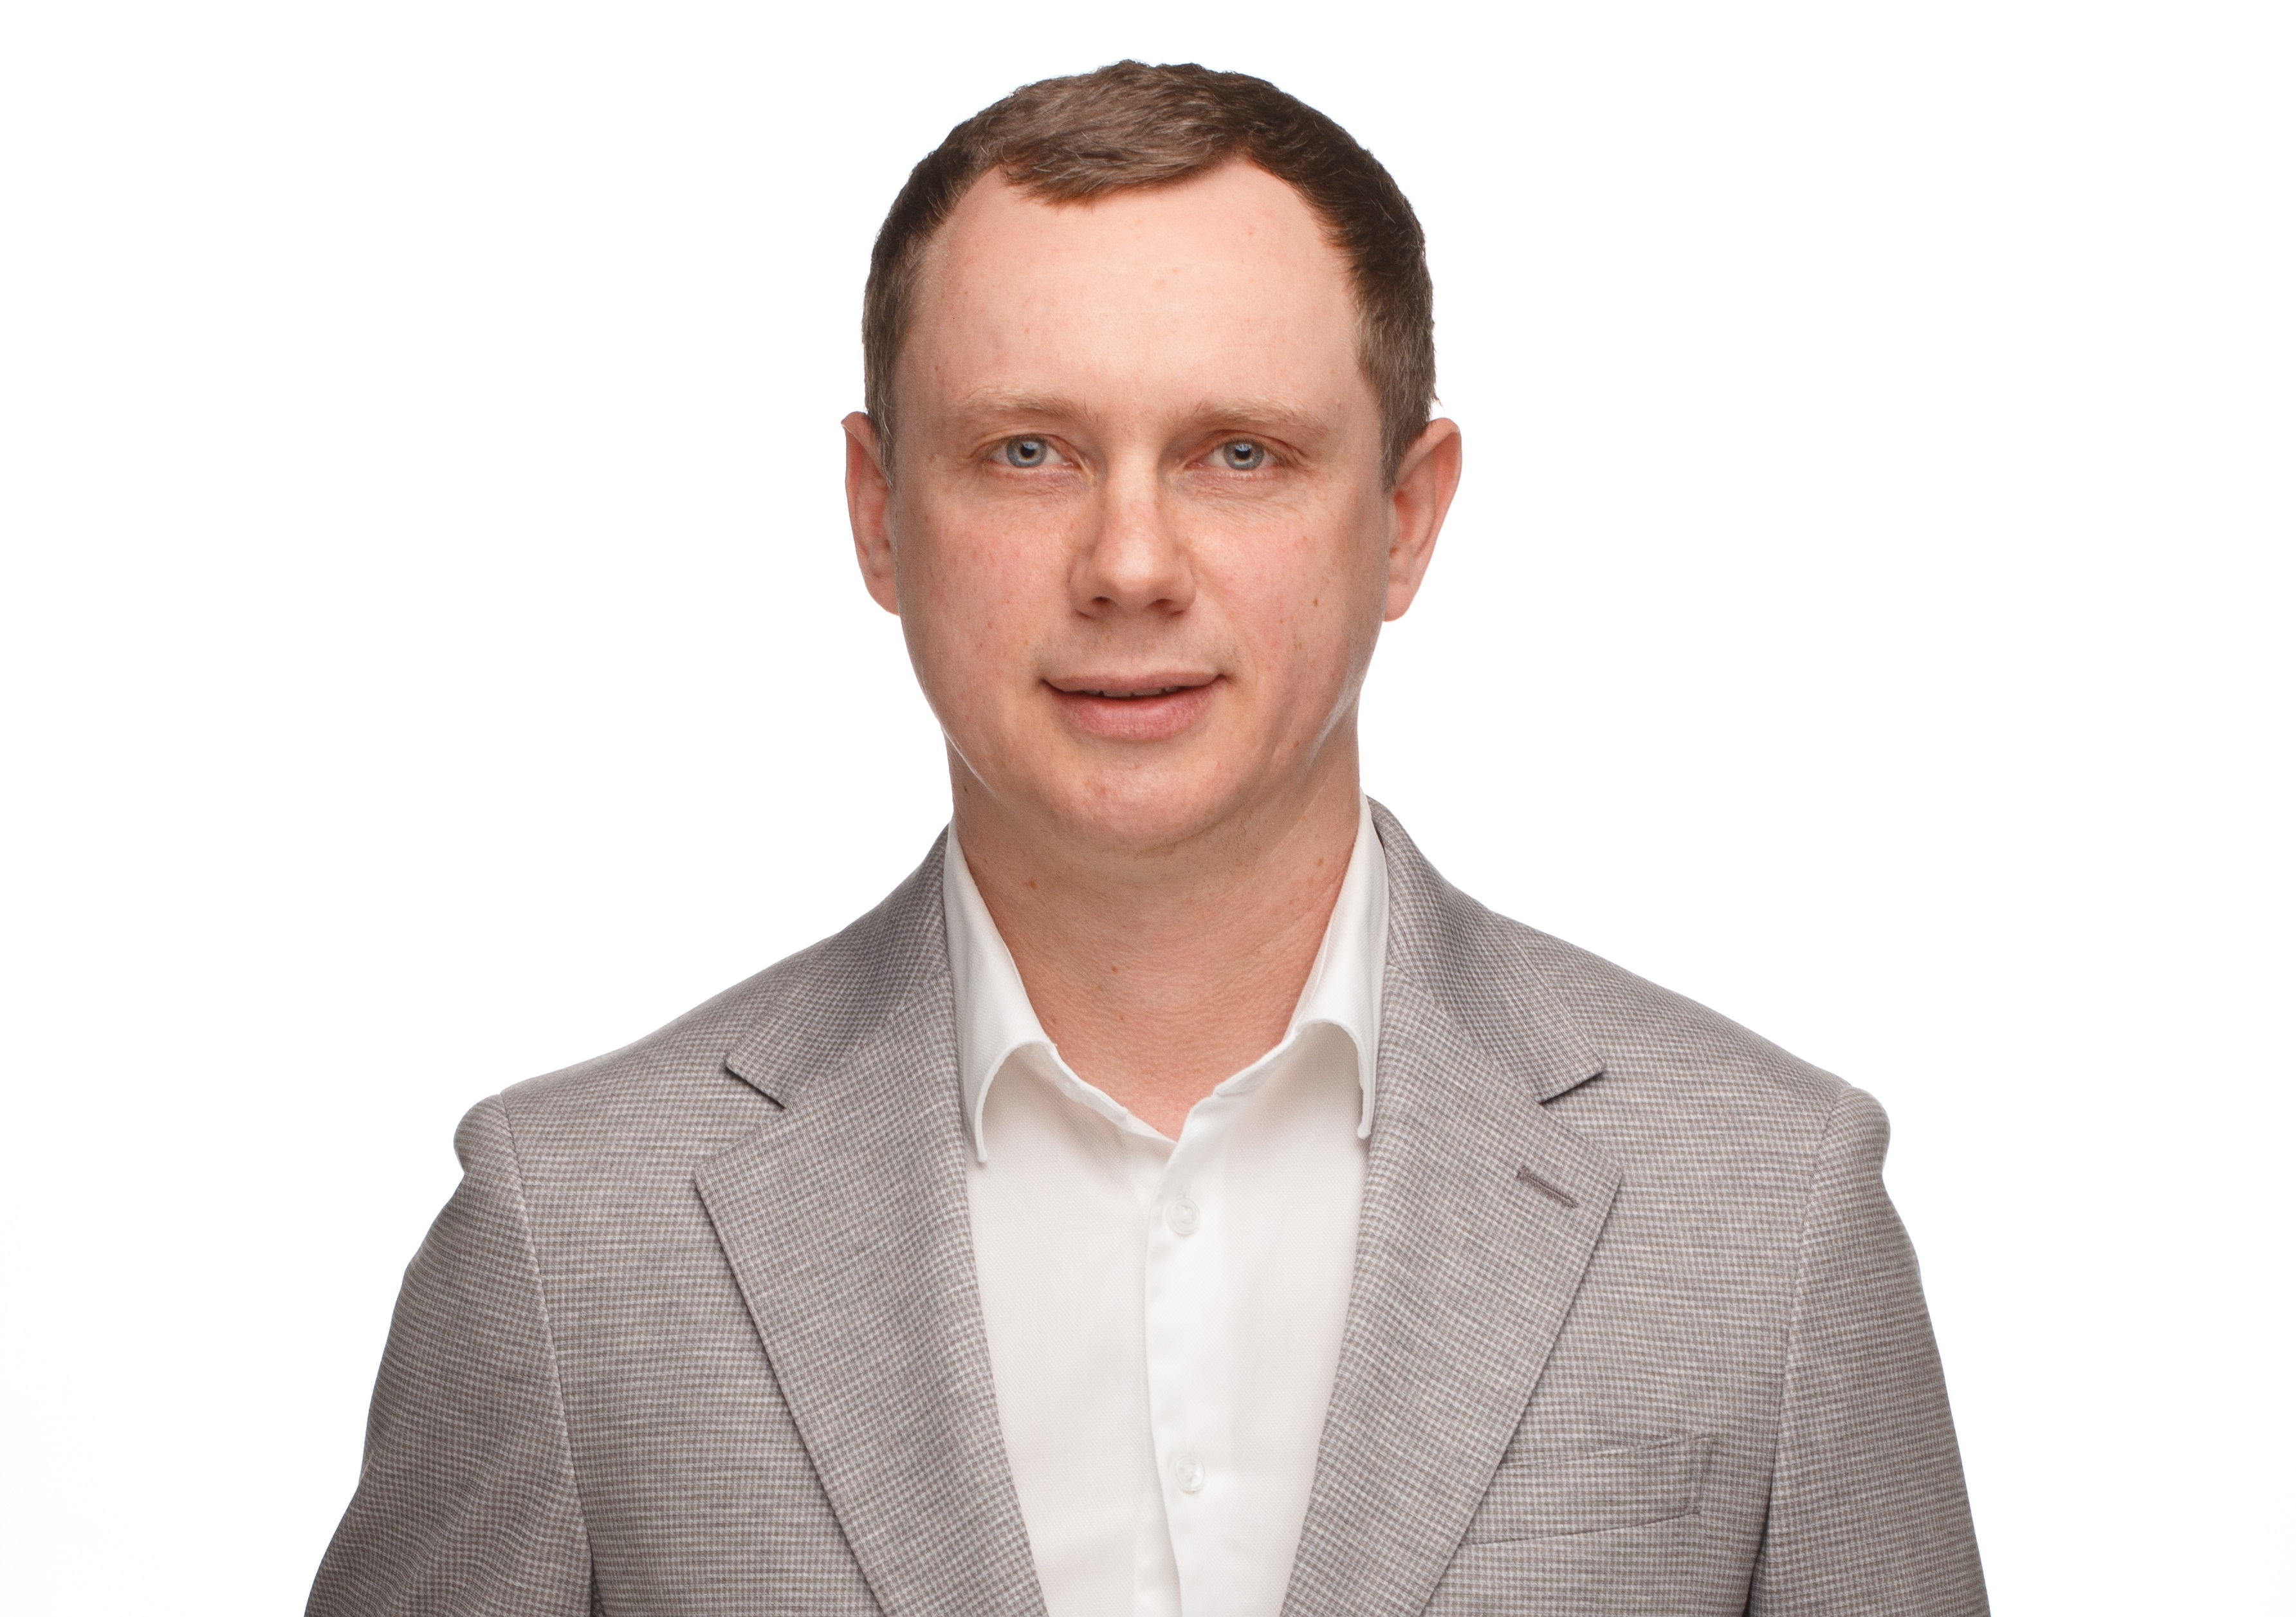
Фото предоставлено пресс-службой ВТБ
Вадим Горкунов, инвестиционный консультант «ВТБ Мои Инвестиции»:
Термин «диверсификация» знаком многим, но часто им пренебрегают при инвестировании. Почему?
Пренебрежение диверсификацией — классический парадокс в инвестициях. Несмотря на то, что математически и логически польза распределения рисков доказана давно, инвесторы (как новички, так и профессионалы) не всегда сегментируют свой портфель. Это происходит по ряду психологических, экономических и практических причин.
Разберем, что такое диверсификация портфеля. Диверсификация по классам активов — это стратегия распределения капитала между различными категориями инструментов, такими как акции, облигации, недвижимость, сырьевые товары (золото, нефть) и денежные средства. Простыми словами, диверсификация — это когда в портфеле есть разные виды инструментов. Она нужна для решения нескольких фундаментальных задач инвестора:
Снижение общего риска портфеля. Разные классы активов по-разному реагируют на одни и те же экономические события. Например, когда фондовый рынок (акции) снижается, инвесторы часто переходят в защитные активы (государственные облигации или золото), из-за чего их цена может оставаться стабильной или даже расти. Если портфель состоит только из акций, его стоимость в такой период тоже снизится. Если же в нем есть облигации, их стабильность сгладит общее падение.
Сглаживание волатильности (колебаний стоимости). Акции могут приносить высокую доходность, но их цена в краткосрочном периоде сильно колеблется. Облигации, напротив, дают более скромную, но предсказуемую доходность. Сочетая их, инвестор получает портфель, который растет в среднем быстрее, чем облигации, но колеблется слабее, чем акции. Это защищает от резких эмоциональных решений и позволяет придерживаться долгосрочного плана.
Возможность ребалансировки. Это один из основных инструментов поддержания заданного уровня риска в портфеле. Если доля одного из активов существенно выросла, инвестор может частично сократить ее и направить средства в другие активы. Например, если акции сильно выросли и стали занимать слишком большую долю в портфеле, инвестор продает часть акций и докупает облигации.
Доступ к разным источникам доходности. Каждый класс активов выполняет свою роль:
- Акции — основной драйвер роста капитала на длинной дистанции.
- Облигации — источник стабильного купонного дохода и защита от резких просадок.
- Недвижимость — защита от инфляции и получение арендного потока.
- Сырьевые товары (золото) — «защитная гавань» во времена геополитической нестабильности и обесценивания валют.
- Денежные средства — ликвидность для совершения новых покупок в моменты паники на рынках.
Защита от непредсказуемых событий («черных лебедей»). Невозможно точно предсказать, какой именно сектор экономики или класс активов в будущем может оказаться под влиянием непредвиденных факторов. Диверсификация — это страховка от собственной ошибки прогноза. Инвестор признает, что не знает будущего, и поэтому распределяет средства так, чтобы быть готовым к любому сценарию.
Пример работы диверсификации:
Представим портфель из 60% акций и 40% облигаций. Если рынок акций падает на 30%, а облигации из-за притока капитала растут на 5%, общий портфель снизится примерно на 16% (60 * -30% + 40 * 5% = -18% + 2% = -16%). Портфель, на 100% состоящий из акций, потерял бы 30%. Разница в 14% — это и есть цена отсутствия диверсификации, которая часто становится решающей для того, чтобы инвестор не закрыл позиции в убыток на самом дне рынка.
Читайте также:
Основные риски отсутствия диверсификации:
- Концентрация риска: полная зависимость от судьбы одной отрасли или одного инструмента.
- Эмоциональное давление: высокая волатильность однородного портфеля часто заставляет инвесторов совершать ошибки — продавать на минимумах и покупать на максимумах.
- Упущенные возможности: отсутствие инструментов, которые могут расти, пока основной актив стагнирует.
Так что заставляет пренебрегать очевидными плюсами от диверсификации?
Страх и жадность — два главных двигателя рыночных циклов, которые заставляют инвесторов массово нарушать правила диверсификации. Рынок в такие моменты перестает быть механизмом оценки стоимости компаний и превращается в арену коллективной психологии. Эти две эмоции работают как маятник, смещая фокус внимания на один инструмент или сектор и создавая классические рыночные заблуждения:
Как работает жадность? Когда актив начинает стремительно расти на новостях (будь то акции технологических компаний, сырье или какой-то локальный всплеск), включается механизм FOMO (страх упущенной выгоды):
- Смещение интереса. Инвесторы начинают игнорировать фундаментальные показатели. Если актив растет на 20% в месяц, его реальная стоимость перестает иметь значение. Происходит концентрация капитала в одном инструменте.
- Заблуждение «На этот раз все иначе». Участники рынка убеждают себя, что старые правила (переоцененность, пузыри) больше не работают. Появляются новые теории о «бесконечных рынках» или «новой экономической парадигме».
- Отказ от защиты. В фазе жадности защитные активы (золото, облигации, наличные) кажутся неинтересными. Инвестор думает, что держать их — значит добровольно отказываться от прибыли, которую дает растущий инструмент здесь и сейчас. Портфель становится максимально незащищенным.
Как работает страх? Когда рынок разворачивается и начинает снижаться, страх действует зеркально:
- Смещение интереса. Внимание полностью переключается на один инструмент — источник тревоги. Если падают акции, инвестор перестает замечать, что в это же время растет золото или доллар. Он видит только красные цифры в своем портфеле.
- Заблуждение «Нужно дождаться выхода в безубыток». Это одна из самых опасных ловушек. Инвестор, вложивший все в один актив, не может его продать, так как фиксация убытка означает признание ошибки. Он ждет, пока цена вернется к цене покупки. Тем временем актив может упасть еще на 50%, а инвестор теряет месяцы и годы, которые мог бы потратить на восстановление капитала в других инструментах.
- Паническая диверсификация. Часто страх приводит к обратному эффекту — инвестор продает все на самом дне и уходит в наличные навсегда. Или наоборот, в попытке «спасти» деньги вкладывает остатки в якобы «безопасный» инструмент, который на самом деле тоже находится на пике (например, покупает доллары по 120 рублей или золото на историческом максимуме).
Диверсификация помогает избежать описанных выше ошибок. Имея в портфеле и акции, и облигации, и золото, инвестор получает «якоря», которые удерживают его от жадности (облигации будут «тормозить» портфель на росте) и страха (облигации и золото будут «держать» портфель на падении), и сохраняют голову холодной для принятия рациональных решений.
Читайте также
Вадим Горкунов
Диверсификация в инвестировании — продуманная стратегия или случайный успех?Термин «диверсификация» знаком многим, но часто им пренебрегают при инвестировании. Эксперт ВТБ разбирается, почему так происходит
Вадим Горкунов
Ключевые факторы инвестирования на биржеЭксперт ВТБ — о тонкостях биржевых инвестиций
Вадим Горкунов
Нужно ли иметь большой капитал, чтобы начать инвестировать?Эксперт ВТБ рассказал о том, с чего стоит начать инвестирование и что учесть при выборе стратегии
Екатерина Воронкова
Реструктуризация вместо банкротства. Важно помочь человеку в сложной финансовой ситуацииЭксперт Сбера — о том, как восстановить платежеспособность, а также избежать мошенников и долгосрочных репутационных рисков
Станислав Дударев
Складской дефицит: где инвестору сегодня искать ликвидные метры на юге РоссииРынок складской недвижимости юга России в 2026 году показывает околонулевую вакантность
Ирина Нежевская
Пять правил финансовой грамотности для детей и подростковДень защиты детей — не только праздник детства, но и важный повод задуматься, как мы защищаем наших детей
Андрей Елфимов
О чем молчат «раздолжнители» на пути к быстрой наживе за счет южан?Тренд на потребительское банкротство набирает обороты в России
Андрей Двоеглазов
Почему бизнес массово открывает брокерские счета?Российский бизнес переживает тихую революцию в управлении ликвидностью
Сергей Кадакин
Кадровый голод в финансовом секторе — какие специалисты востребованы в банках?Банковская сфера хороша тем, что могут быть востребованы кандидаты любого возраста, пола и с любым образованием
Наталия Жарикова
Южане всё активнее используют аккредитивы в расчётах по сделкамЕсли раньше многие пользовались банковскими ячейками, то сейчас всё чаще интересуются онлайном