Как уменьшить налог при сдаче квартиры в аренду: 4 официальных режима в 2026
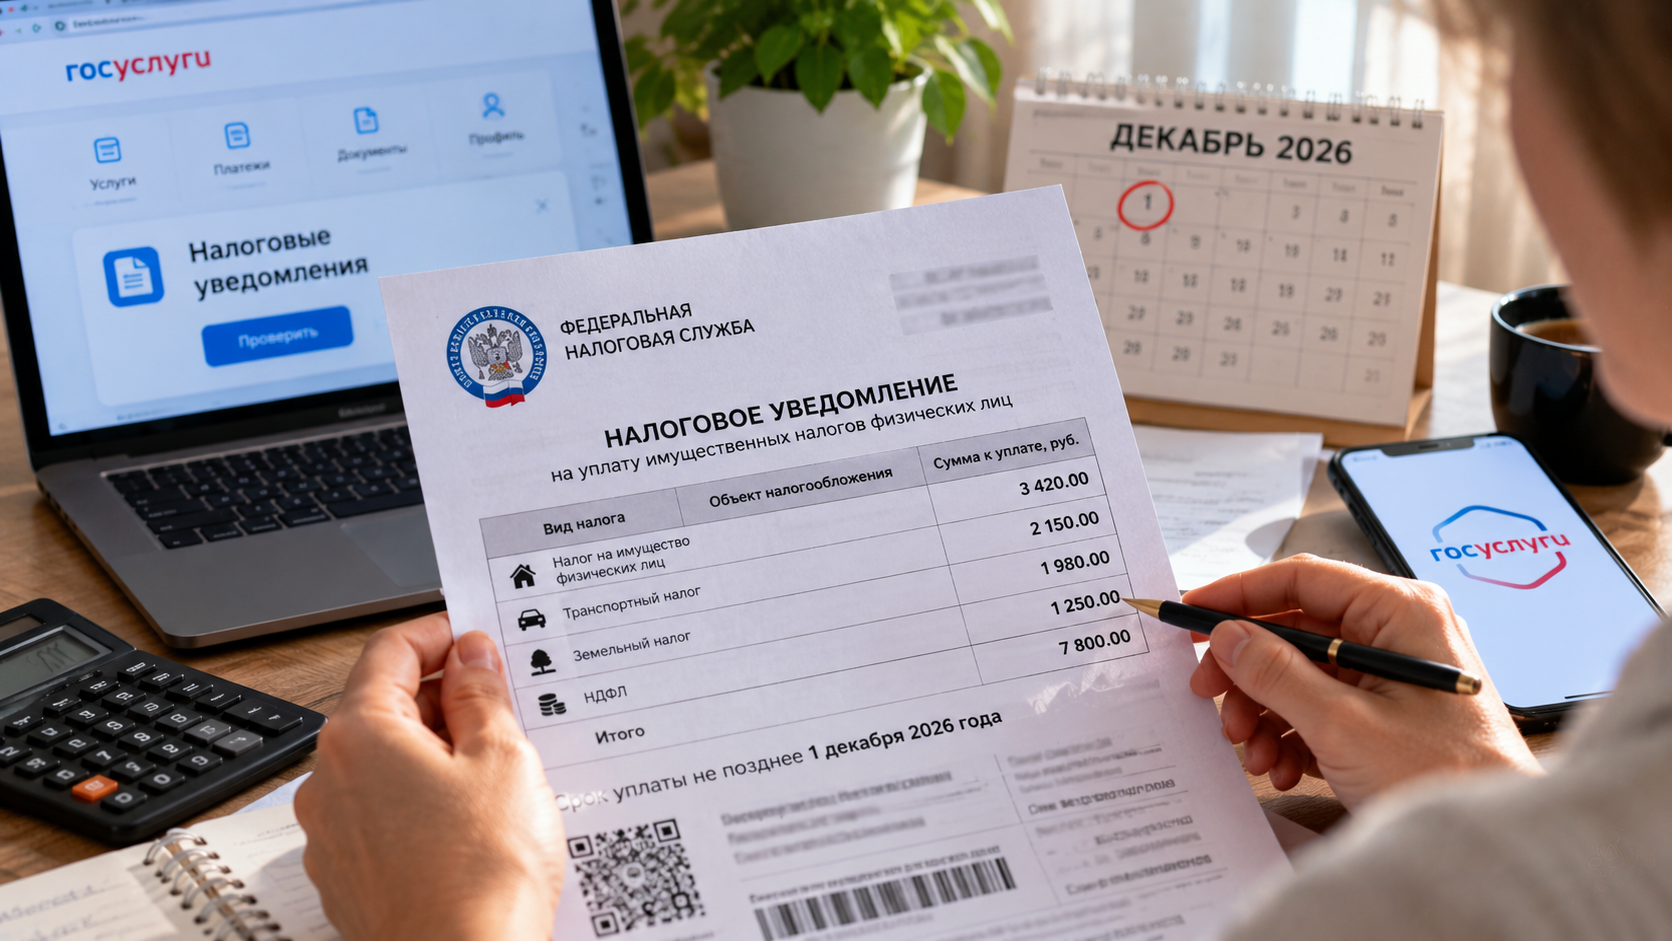
Получать деньги за сдачу квартиры и не сообщать о них налоговой становится рискованно. Если ФНС выявит незадекларированный доход, владельцу недвижимости могут начислить налог за прошлые периоды, пени и штраф. Разбираемся, как налоговая узнаёт об аренде, сколько придётся заплатить и какой способ оформления поможет сократить расходы.
Сдавать квартиру, получать каждый месяц деньги на карту и не платить налоги — схема, которой до сих пор придерживаются некоторые собственники недвижимости. Расчёт простой: если арендатор не жалуется, а договор нигде не зарегистрирован, налоговая ничего не узнает.
На практике всё сложнее. Регулярные поступления, сведения от арендаторов и информация, полученная в ходе налоговых проверок, могут стать основанием для вопросов о происхождении денег.
Особенно это касается собственников, которые годами получают арендную плату, но не декларируют доходы.
При этом платить стандартные 13% с каждого поступления необязательно. Для владельцев жилой недвижимости существует специальный налоговый режим, позволяющий снизить ставку до 4%.
Как налоговая может узнать, что квартира сдаётся без уплаты налогов
Распространено мнение, что ФНС отслеживает абсолютно каждый перевод между физическими лицами и автоматически считает регулярные поступления арендной платой.
Это не совсем так.
Сам по себе ежемесячный перевод на банковскую карту ещё не доказывает получение дохода от недвижимости. Деньги могут поступать от родственников, в счёт возврата долга или по другим причинам.
Но у налоговых органов есть законные способы получать сведения, необходимые для проведения проверок.
Поводом для выяснения обстоятельств могут стать:
-
обращение арендатора, соседей или других граждан;
-
информация о сдаче недвижимости, полученная из документов и иных доступных источников;
-
сведения о банковских операциях, запрошенные в установленном законом порядке;
-
расхождения между задекларированными доходами и выявленными обстоятельствами;
-
данные, обнаруженные в ходе налоговых контрольных мероприятий.
Если выяснится, что собственник систематически получал арендную плату и не исполнял налоговые обязанности, ему могут доначислить налог.
Сколько придётся заплатить за скрытые доходы
Последствия зависят от суммы полученных денег, продолжительности нарушений и обстоятельств конкретного дела.
Основные финансовые риски связаны с тремя видами начислений.
1. Неуплаченный налог. ФНС вправе потребовать перечислить НДФЛ с доходов, которые должны были облагаться налогом. Период проверки определяется Налоговым кодексом и обстоятельствами дела.
2. Штраф до 40%. По статье 122 НК РФ штраф за неуплату или неполную уплату налога обычно составляет 20% от недоимки. Если доказано умышленное нарушение, размер увеличивается до 40%.
3. Пени за просрочку. Для физических лиц они рассчитываются исходя из 1/300 действующей ключевой ставки Банка России за каждый календарный день просрочки.
Кроме того, при непредставлении обязательной декларации может применяться отдельная ответственность по статье 119 НК РФ.
Предположим, владелец квартиры получал по 40 тысяч рублей ежемесячно. За год его доход составил 480 тысяч рублей.
При ставке НДФЛ 13% налог с этой суммы равен 62 400 рублям. Если его не уплатить, к основной задолженности могут прибавиться штрафы и пени.
Причём отсутствие письменного договора само по себе не освобождает от обязанности платить налог с фактически полученного дохода.
Как платить всего 4% вместо НДФЛ
Один из наиболее доступных вариантов для владельцев квартир — регистрация в качестве плательщика налога на профессиональный доход (НПД).
Этот режим часто называют самозанятостью.
Он подходит физическим лицам, которые сдают в аренду жилые помещения и соответствуют установленным законом требованиям.
Ставки зависят от того, кто перечисляет деньги:
-
4% — при получении арендной платы от физического лица;
-
6% — если доход поступает от организации или индивидуального предпринимателя.
Годовой доход плательщика НПД не должен превышать 2,4 млн рублей.
При этом самозанятому не требуется подавать ежегодную декларацию по доходам, облагаемым НПД. Начисления отражаются в приложении «Мой налог».
Есть и ещё одно преимущество: обязательные фиксированные страховые взносы для обычных плательщиков НПД не предусмотрены.
Но важно учитывать, что самозанятость подходит для сдачи именно жилых помещений. Доходы от аренды нежилой коммерческой недвижимости под этот режим не подпадают.
Сколько можно сэкономить: расчёт на примере квартиры
Рассмотрим ситуацию, когда собственник сдаёт жильё за 45 тысяч рублей в месяц.
За 12 месяцев он получает 540 тысяч рублей. Если вся сумма облагается по ставке 13%, НДФЛ составит 70 200 рублей.
При применении НПД по ставке 4% налог окажется значительно меньше.
|
Показатель |
НДФЛ 13% |
НПД 4% |
|---|---|---|
|
Доход за месяц |
45 000 ₽ |
45 000 ₽ |
|
Доход за год |
540 000 ₽ |
540 000 ₽ |
|
Налог за год |
70 200 ₽ |
21 600 ₽ |
|
Остаток после налога |
469 800 ₽ |
518 400 ₽ |
Разница за год
48 600 ₽Столько составит экономия при указанных условиях, без учёта налоговых вычетов и других особенностей расчёта.
Для собственника это существенная сумма, особенно если квартира сдаётся на протяжении нескольких лет.
Рассчитать налог для своей квартиры можно самостоятельно.
Калькулятор налога на аренду
Арендная плата в месяц, ₽Количество месяцев аренды: 12Кто арендует квартиру?Физическое лицо — НПД 4%Компания или ИП — НПД 6%
Годовой доход
540 000 ₽
Налог по НПД
21 600 ₽
НДФЛ по базовой ставке 13%
70 200 ₽
Разница в налоге
48 600 ₽
Расчёт предварительный: без вычетов, иных доходов и индивидуальных условий налогообложения.
Когда собственнику может понадобиться статус ИП
Самозанятость подходит не для каждой ситуации.
Если доходы превышают установленный лимит или владелец недвижимости ведёт более масштабную деятельность, можно рассмотреть регистрацию индивидуального предпринимателя.
Один из вариантов — упрощённая система налогообложения с объектом «Доходы».
Базовая ставка составляет 6%, хотя региональным законодательством для отдельных категорий могут предусматриваться пониженные ставки.
Но у ИП появляются обязанности, которых нет у обычного самозанятого. В частности, необходимо учитывать правила уплаты страховых взносов, отчётности и применения налогового режима.
В некоторых случаях предпринимателю может подойти патентная система. Стоимость патента рассчитывается исходя из потенциально возможного дохода, установленного региональными властями, а не просто из фактически полученной арендной платы.
При этом сдача квартиры организации сама по себе не обязывает собственника регистрировать ИП. Если остальные требования соблюдены, доход от аренды жилого помещения юридическому лицу может облагаться НПД по ставке 6%.
Могут ли заблокировать карту из-за арендных платежей
Это один из вопросов, вызывающих наибольшее беспокойство у владельцев недвижимости.
Банки обязаны контролировать операции клиентов в рамках Федерального закона № 115-ФЗ о противодействии легализации преступных доходов.
Если характер переводов вызывает вопросы, кредитная организация может запросить документы, объясняющие происхождение средств и экономический смысл операций.
В зависимости от обстоятельств банк вправе применять предусмотренные законом ограничения.
Но здесь есть нюанс: регулярные переводы за аренду не означают автоматическую блокировку счёта.
Также нельзя утверждать, что регистрация самозанятости полностью исключает вопросы финансового мониторинга.
Даже законопослушному собственнику иногда приходится подтверждать источник поступлений.
Поэтому желательно сохранять договор найма, документы о платежах и чеки, сформированные при применении НПД.
Как правильно оформить сдачу квартиры
Чтобы снизить вероятность споров с жильцами и вопросов о полученных доходах, собственнику полезно заранее подготовить документы.
В договоре найма желательно указать размер ежемесячной платы, сроки перечисления денег, условия внесения обеспечительного платежа, порядок оплаты коммунальных услуг и ответственность сторон.
Отдельного внимания заслуживает акт приёма-передачи квартиры. В нём можно зафиксировать состояние мебели, бытовой техники и другого имущества.
Если собственник применяет НПД, при получении арендной платы необходимо формировать чек по правилам этого режима.
При безналичных расчётах закон допускает формирование и передачу чека не позднее 9-го числа месяца, следующего за месяцем получения оплаты. Для расчётов наличными и с применением электронных средств платежа действуют иные сроки.
Важно также различать собственно арендную плату и возмещение отдельных коммунальных расходов. Налоговые последствия могут зависеть от того, как определены платежи в договоре и связаны ли они с фактическим потреблением услуг.
Нужно ли платить налог, если квартиру снимают родственники
Родственные отношения сами по себе не освобождают от налогообложения доходов от сдачи жилья.
Если собственник получает от родственника плату за проживание, к таким поступлениям применяются общие налоговые правила.
Другая ситуация — когда квартира предоставлена бесплатно.
Если человек действительно не получает дохода, сам факт проживания родственника не создаёт у собственника дохода от аренды.
Для подтверждения условий проживания стороны могут оформить договор безвозмездного пользования.
Что делать, если квартира уже сдавалась без уплаты налогов
Если собственник обнаружил, что обязан был декларировать арендный доход, лучше разобраться с ситуацией до возникновения претензий со стороны ФНС.
Возможные действия зависят от того, когда поступали деньги, какой налоговый режим применялся и были ли ранее представлены декларации.
В отдельных случаях добровольная подача декларации, уплата налога и пеней позволяют избежать штрафа при соблюдении условий Налогового кодекса.
При этом регистрация самозанятости сегодня не освобождает автоматически от обязательств по доходам, полученным в прошлые годы.
Пытаться задним числом оформить чеки по операциям, совершённым до перехода на НПД, как по доходам самозанятого нельзя.
Почему официальная аренда может оказаться выгоднее
Скрывать доход от сдачи недвижимости ради экономии на налогах — решение, которое способно обернуться дополнительными расходами.
Особенно если арендатор перестанет платить, возникнет спор об имуществе или налоговая установит факт получения незадекларированной платы.
При этом для многих собственников жилых помещений закон предусматривает относительно простую схему: регистрация самозанятости, оформление договора и уплата 4% либо 6% от соответствующего дохода.
Главное — правильно выбрать налоговый режим, учитывать реальные поступления и хранить подтверждающие документы.