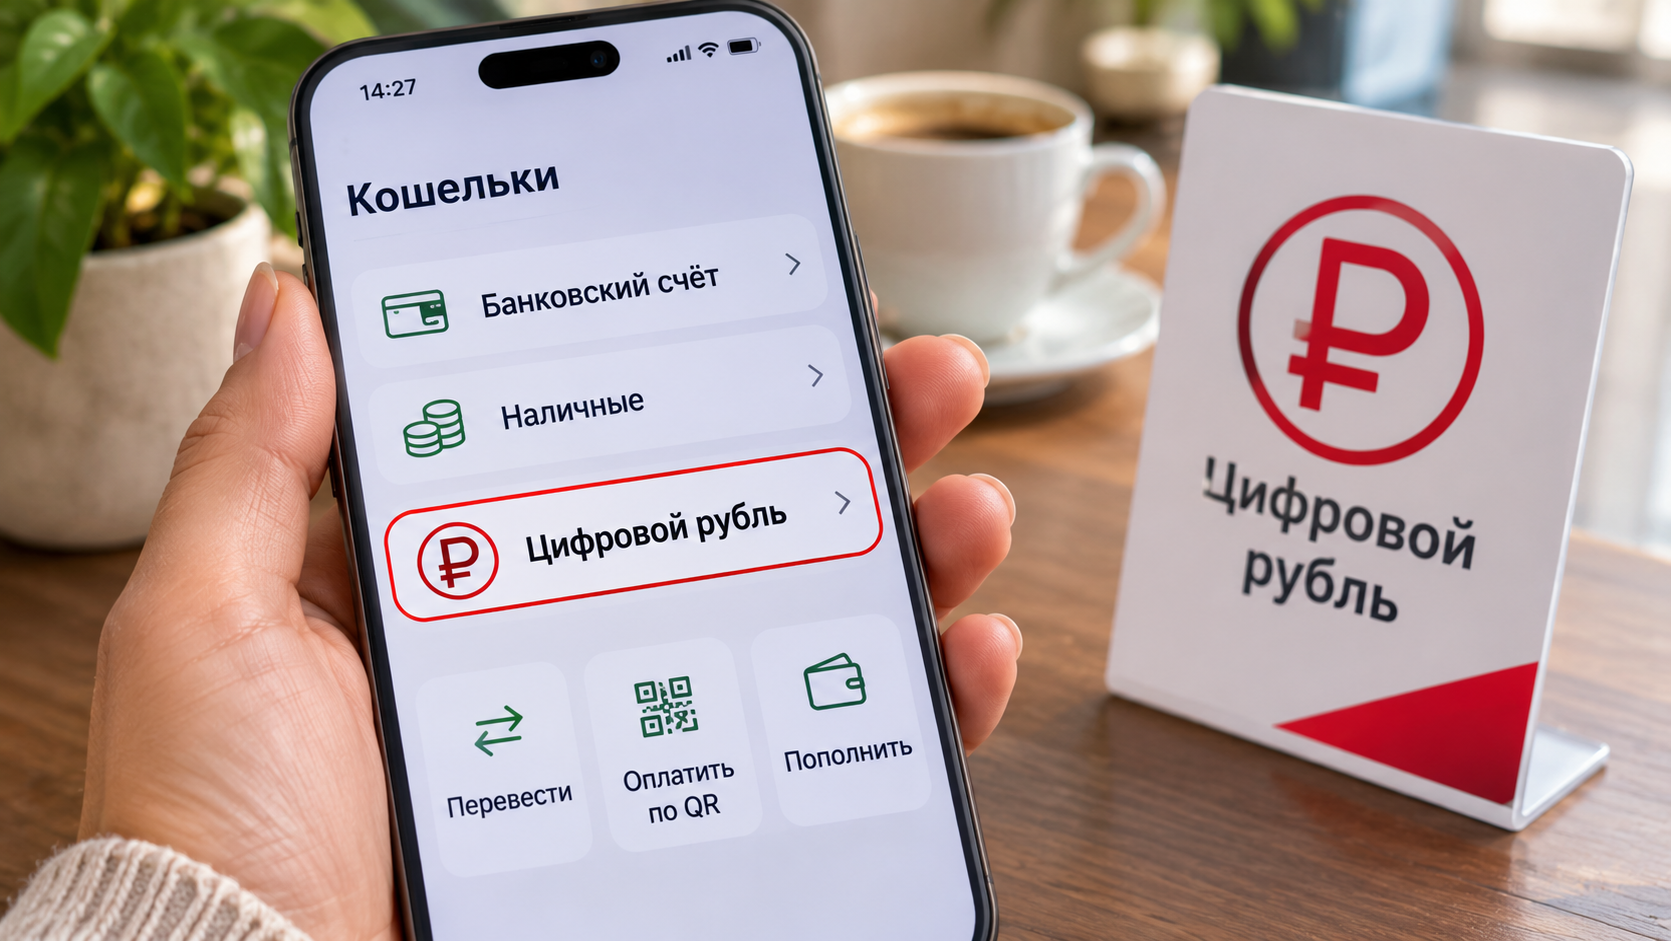
За первые два месяца внедрения цифрового рубля почти 290 тысяч россиян и около 16 тысяч юридических лиц открыли кошельки на его платформе. При этом было проведено 235 тысяч операций — в среднем менее одной на каждый открытый кошелёк. Большая часть приходится на пополнение счетов, оплату товаров и услуг, а также переводы. Разбираемся, что стоит за этими цифрами и почему интерес к новинке уже падает.
Статистика, которая говорит сама за себя
Формально результаты выглядят успешно: Центробанк планировал открытие 60 тысяч кошельков к концу 2026 года, а получилось почти 290 тысяч. Однако в абсолютных числах 300 тысяч пользователей — это всего 0,25% взрослого населения страны. По мнению инвестиционного стратега «Гарда Капитал» Александра Бахтина, пока речь идёт скорее о любопытстве, чем о реальном использовании.
Настораживает и динамика:
-
в сентябре открывали по 7 тысяч кошельков в день;
-
в октябре — уже по 3 тысячи.
Количество операций на кошелёк говорит о том, что после тестирования сервиса на работоспособность пользователи возвращаются к привычным инструментам. Похоже, россияне пока не видят преимуществ цифрового рубля.
Кто отчитался, а кто промолчал
Интересная деталь: большинство банков и Национальная система платёжных карт не предоставили информацию о количестве операций с цифровыми рублями. Однако банк «Дом.РФ» сообщил о 1,1 тысячи операций, из которых 75% составили переводы между физическими лицами.
Три сценария, при которых цифровой рубль станет интересен
Александр Бахтин считает, что есть три гипотетических сценария:
-
Офлайн-платежи — возможность безналичной оплаты при отсутствии интернета.
-
Целевые выплаты — с защитой от нецелевого расходования.
-
Смарт-контракты — зачисление средств только после завершения сделки.
Однако к настоящему времени офлайн-платежи находятся в стадии прототипа, а функционал смарт-контрактов только начинает развиваться.
Почему банкам это невыгодно
Цифровой рубль лишает банки ликвидности: чем популярнее будет новая валюта, тем сложнее кредитным организациям привлекать средства граждан. Это ещё один барьер на пути массового распространения.
Цифровой рубль прошёл первый тест на работоспособность, но пока не стал повседневным инструментом. Чтобы новая валюта прижилась, ей нужны реальные преимущества — те, что нельзя получить с обычной картой. Пока таких преимуществ в полном объёме нет, и статистика это подтверждает.