Нашёл старую сберкнижку на антресолях — и там могут быть деньги: как проверить и сколько можно получить
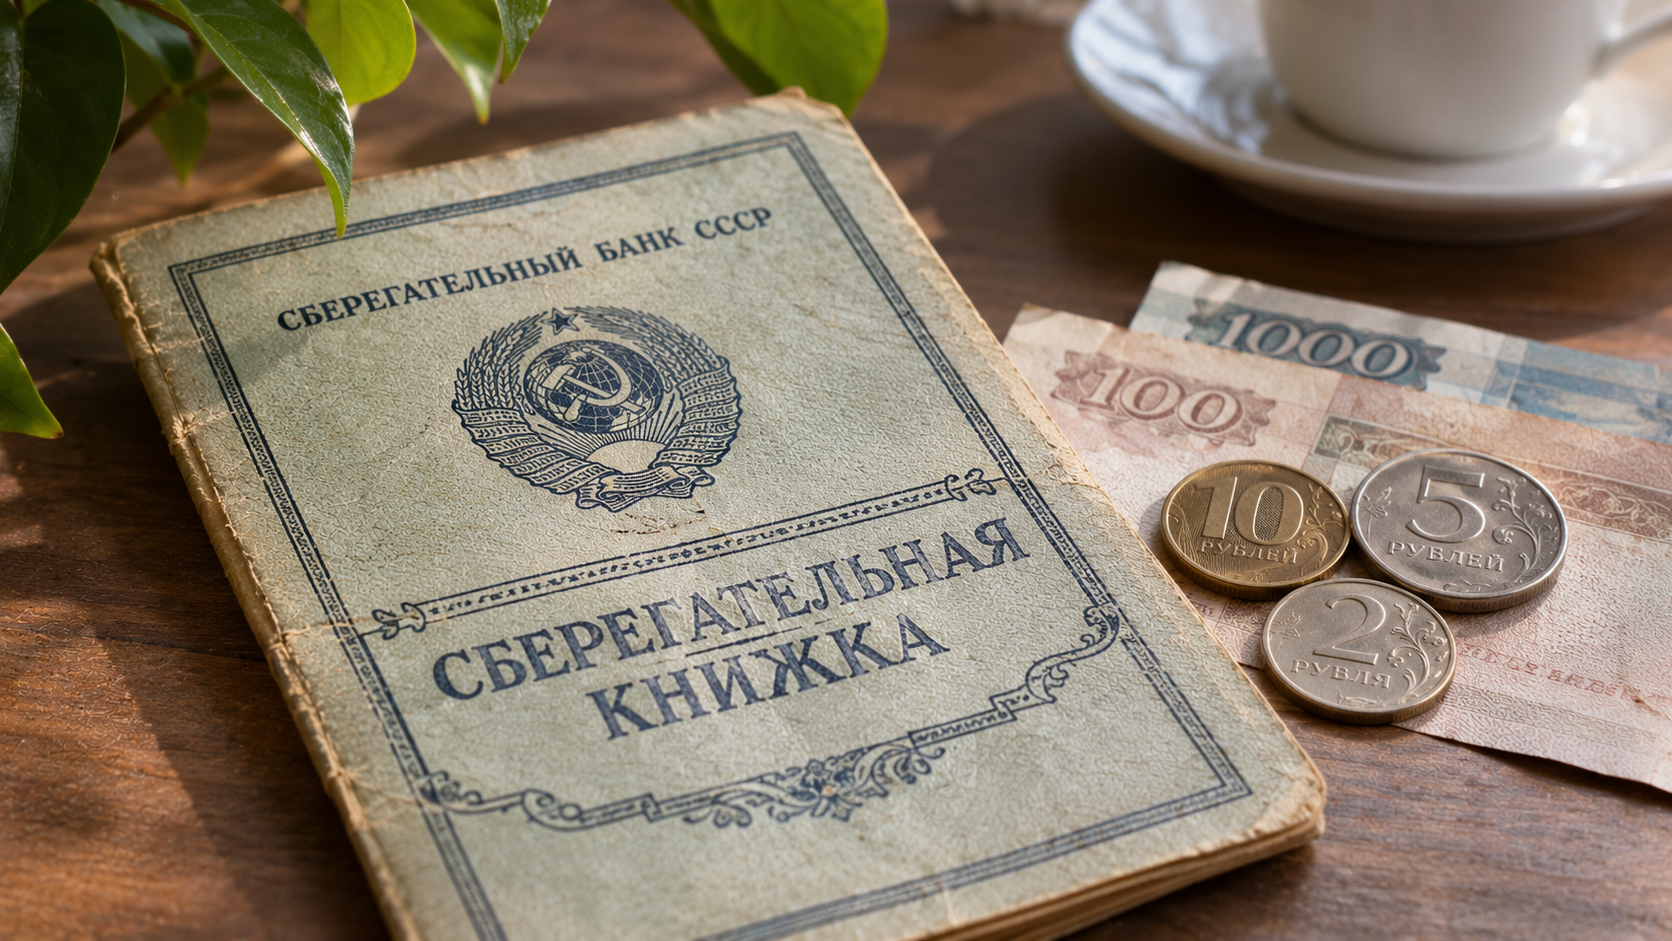
У многих россиян до сих пор хранятся старые сберкнижки советских времён — для одних это памятная вещь, для других повод для разочарования. Но эти документы могут иметь реальную юридическую и финансовую ценность. Разбираюсь, как проверить остаток и на какую компенсацию можно рассчитывать
Вы когда-нибудь натыкались на антресолях на старую сберкнижку и думали: выбросить или оставить? Я — да, и после разбора этой темы понял: торопиться с мусорным ведром точно не стоит. На счете вполне могут оставаться деньги, а государство признало вклады, открытые до 1991 года, внутренним долгом. Так что даже спустя десятилетия владелец может получить компенсационную выплату. Давайте по порядку.
Первое, что нужно сделать
Проверить остаток. Вклады, открытые до 1991 года, государство признало внутренним долгом — а значит, по ним предусмотрено возмещение. Заранее точно определить сумму сложно: размер компенсации зависит от даты открытия вклада, года рождения вкладчика, периода хранения средств, условий договора и других нюансов.
Самый надёжный и простой вариант — прийти со сберкнижкой в отделение Сбербанка. Специалисты проверят данные, сделают расчёт и оформят выплату, если она положена. Согласитесь, это проще, чем гадать по формулам из интернета.
Кому сколько положено
-
Родившимся до 1945 года — компенсация в трёхкратном размере от остатка на счете по состоянию на 20 июня 1991 года.
-
Родившимся с 1946 по 1991 год — выплата в двукратном размере от этого остатка.
Разумеется, даже такие выплаты обычно заметно уступают советским номиналам, но это всё равно возможность вернуть пусть небольшие, но реальные деньги. И да, это не «мифическая» компенсация — механизм работает.
Сберкнижки актуальны и сейчас
Сберкнижки не всегда связаны только с СССР. Даже в 2026 году они остаются законным инструментом хранения средств. В некоторых регионах, где люди предпочитают привычные финансовые решения или реже пользуются цифровыми сервисами, сберкнижки продолжают применять.
Деньги на таких счетах считаются полноценными банковскими вкладами: они учитываются банком, подпадают под страхование и подлежат возврату, если ранее не были сняты.
Минусы и неожиданный плюс
Главный минус — низкая доходность. Проценты по таким вкладам чаще всего фиксированные или слабо меняющиеся и нередко находятся на уровне 2–3% годовых. При инфляции и росте цен такая ставка редко бывает выгодной: при длительном хранении реальная покупательная способность накоплений может заметно снижаться.
Но есть и плюс. Как правило, такие сбережения не видит судебный пристав — и если гражданин является должником, его деньги на сберкнижке находятся в более безопасном месте, чем на обычном банковском вкладе. Правда, это уже вопрос юридической практики, а не гарантия.
Что в итоге
Старая сберкнижка — не просто память. Это может быть реальная компенсация, которую стоит проверить в отделении банка. А если книжка относительно свежая — это ещё и действующий вклад, пусть и с низкой доходностью, пишет Юридическая консультация .