Россияне не спешат переходить на цифровой рубль: почему новая форма денег пока не вызывает интереса
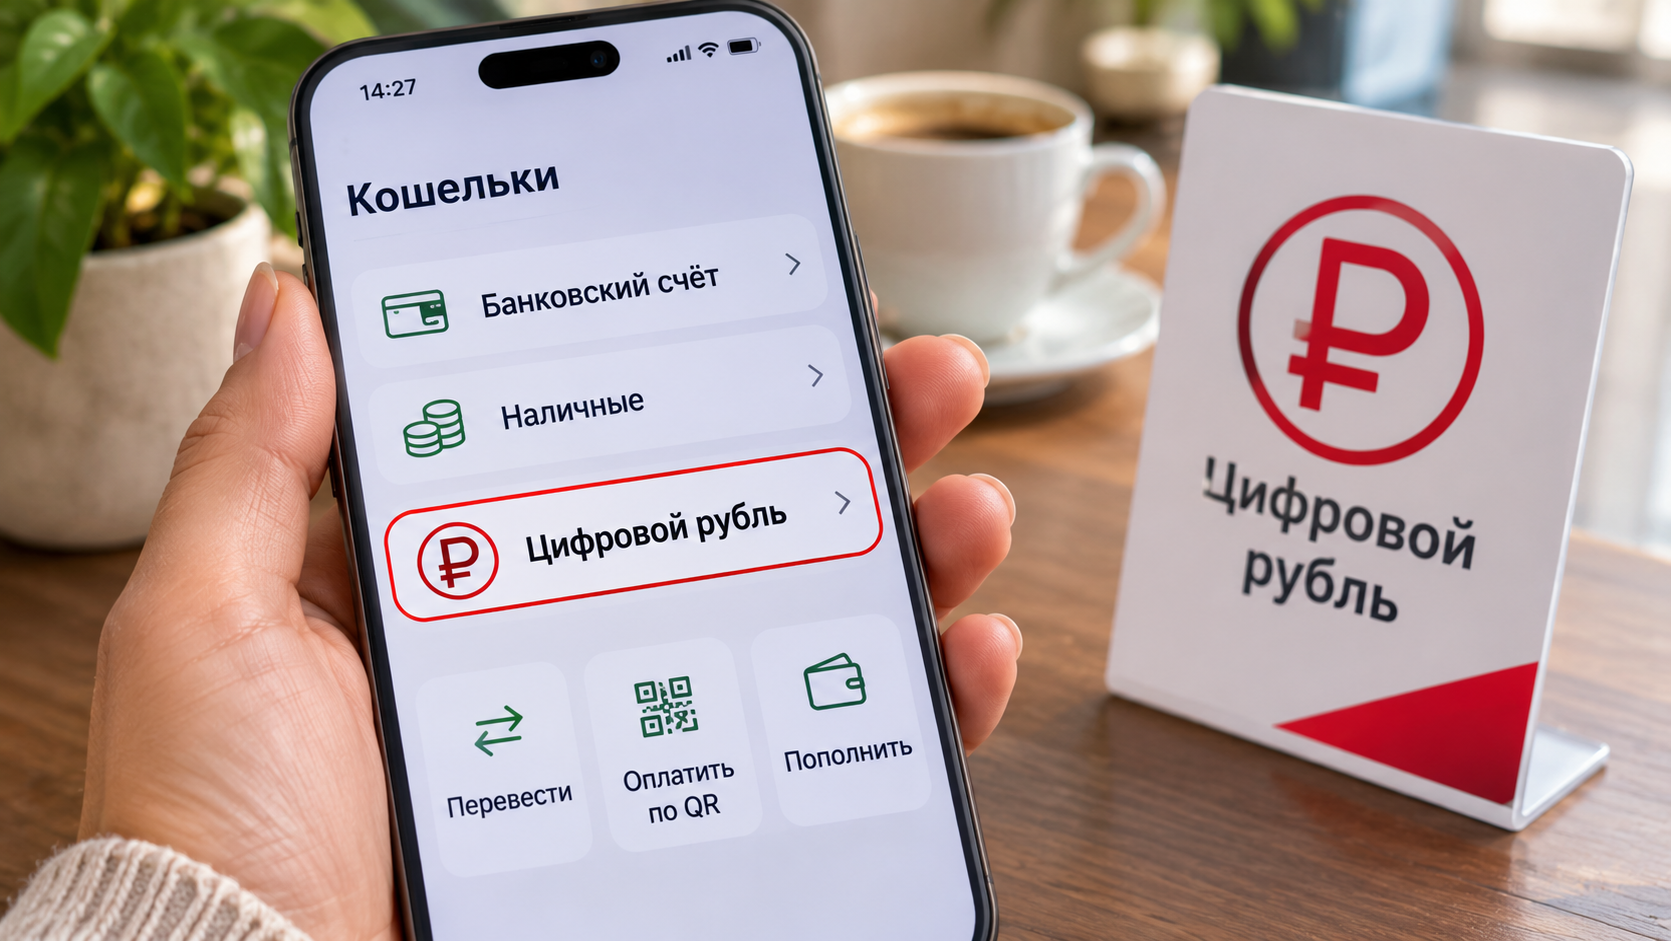
В России продолжается внедрение цифрового рубля — новой формы национальной валюты, которая должна дополнить привычные наличные и безналичные деньги. Банк России постепенно расширяет возможности использования цифровых кошельков, но массового интереса к новому инструменту пока не наблюдается.
Причина может заключаться не столько в сложности технологии, сколько в отсутствии очевидных преимуществ для обычного человека. Россияне уже привыкли оплачивать покупки банковскими картами, переводить деньги через Систему быстрых платежей и пользоваться мобильными приложениями.
На этом фоне цифровому рублю предстоит доказать, что он способен предложить нечто большее, чем ещё один способ совершать привычные финансовые операции.
Чем цифровой рубль отличается от обычных денег
Цифровой рубль представляет собой третью форму российской национальной валюты наряду с наличными и безналичными средствами.
Его выпускает Банк России. Средства учитываются на специальной платформе регулятора, а доступ к цифровому кошельку пользователь получает через приложения банков, подключённых к системе.
При этом один цифровой рубль равен одному обычному рублю.
Новая форма денег предназначена прежде всего для платежей и переводов. Она не является криптовалютой, инвестиционным активом или отдельной денежной единицей с собственным курсом.
Предполагается, что цифровой рубль расширит возможности расчётов, а также позволит использовать единые условия переводов независимо от обслуживающего банка.
Но для большинства граждан принципиальный вопрос остаётся прежним: зачем переходить на новый инструмент, если существующие способы оплаты уже работают достаточно удобно?
Банковские карты и СБП закрывают основные потребности
За последние годы россияне привыкли к быстрым безналичным расчётам.
Сегодня для перевода денег родственникам или друзьям достаточно открыть банковское приложение и воспользоваться Системой быстрых платежей.
Оплата покупок картой занимает несколько секунд. В интернет-магазинах можно расплачиваться через мобильные приложения и платёжные сервисы.
Многие повседневные операции уже выполняются практически мгновенно.
Цифровой рубль также предполагает удобные переводы и расчёты. Но для человека, который давно пользуется банковской картой, этого преимущества может оказаться недостаточно.
Чтобы изменить финансовые привычки, потребителю обычно требуется понятная выгода: экономия денег, дополнительная безопасность или возможность совершать операции, недоступные другими способами.
Пока такие преимущества цифрового рубля для широкого круга пользователей не выглядят очевидными.
Россиян беспокоит вопрос контроля за деньгами
Ещё одним фактором, способным сдерживать интерес к цифровому рублю, остаётся отношение граждан к финансовой конфиденциальности.
Поскольку операции проходят через платформу Банка России, у некоторых пользователей возникают опасения относительно доступности сведений об их платежах.
В частности, людей может интересовать, кто получит информацию о переводах, как будут защищены персональные данные и смогут ли государственные структуры контролировать использование средств.
Банк России подчёркивает, что цифровой рубль создаётся как дополнительный платёжный инструмент, а не как средство наблюдения за гражданами.
При этом операции с цифровыми рублями, как и другие безналичные расчёты, предполагают электронный учёт.
Поэтому вопросы защиты информации, правил доступа к данным и безопасности платформы остаются важными для формирования доверия.
Необходимо учитывать, что обычные банковские переводы тоже фиксируются финансовыми организациями. Цифровой рубль не является единственной формой денег, оставляющей электронную историю операций.
На цифровые рубли не начисляют проценты
Существенное отличие нового инструмента от банковских вкладов и накопительных счетов заключается в отсутствии процентного дохода.
Цифровой кошелёк предназначен для хранения средств и проведения платежей, но не для заработка на сбережениях.
Если человек размещает деньги на накопительном счёте, банк может начислять проценты на остаток.
При использовании цифрового рубля такой возможности нет.
Например, гражданин, который держит свободные средства на банковском счёте под 12% годовых, получает потенциальный процентный доход. Перевод этих денег в цифровой кошелёк лишит его такой возможности на время хранения средств в новой форме.
Поэтому цифровой рубль вряд ли станет прямой заменой доходным сберегательным продуктам.
Его основная функция — расчёты, а не накопление капитала.
Не все магазины готовы принимать новую форму оплаты
Распространение цифрового рубля зависит и от развития платёжной инфраструктуры.
Чтобы человек мог расплатиться цифровыми деньгами в магазине, торговая точка должна поддерживать соответствующий способ оплаты.
Пока система внедряется поэтапно, возможности её использования ограничены.
Возникает взаимная зависимость: покупателям не слишком интересно осваивать новый способ расчётов, если он доступен лишь в отдельных местах. А бизнесу требуется время для подключения и адаптации платёжных процессов.
По мере расширения инфраструктуры ситуация может измениться.
Но наличие технической возможности платить цифровыми рублями ещё не означает, что граждане сразу откажутся от привычных карт и банковских приложений.
Почему молодёжь тоже не торопится осваивать цифровой рубль
На первый взгляд может показаться, что новая форма денег должна заинтересовать прежде всего молодых пользователей.
Они активно пользуются мобильными приложениями, электронными сервисами и современными платёжными технологиями.
Но именно эта аудитория уже имеет большой выбор удобных финансовых инструментов.
Молодым людям не нужно объяснять преимущества безналичных платежей: они давно используют карты, переводы по номеру телефона и оплату через смартфон.
Поэтому сам факт появления новой цифровой технологии вряд ли станет достаточным стимулом для перехода.
Для более старших пользователей дополнительным препятствием может оказаться необходимость осваивать непривычный порядок работы с деньгами.
В результате разные поколения сталкиваются с одной проблемой: пока не вполне понятно, какую практическую выгоду даст изменение привычного способа оплаты.
Может ли цифровой рубль стать популярным
У новой формы национальной валюты есть особенности, которые потенциально способны повысить её востребованность.
Например, расчёты цифровыми рублями для граждан предполагаются бесплатными, а доступ к кошельку не должен зависеть от одного конкретного коммерческого банка.
Также обсуждаются и развиваются технологические возможности, связанные с автоматизацией отдельных платежей и использованием цифровой валюты в различных финансовых процессах.
Для бизнеса и государственных расчётов такие функции могут представлять отдельный интерес.
Но массовое распространение среди населения будет зависеть от того, насколько удобным и полезным окажется цифровой рубль в повседневной жизни.
Важную роль сыграют безопасность операций, доступность оплаты в торговых точках и понятность самого механизма использования.
Заставят ли россиян отказаться от наличных и банковских карт
Банк России неоднократно подчёркивал, что цифровой рубль вводится как дополнительная форма национальной валюты.
Он не предполагает отмены наличных денег или привычных банковских счетов.
Граждане смогут выбирать, какой способ хранения средств и оплаты им удобнее.
При этом внедрение цифрового рубля в банковскую и торговую инфраструктуру не означает, что каждый человек обязан открыть цифровой кошелёк и перевести туда свои сбережения.
Поэтому опасения относительно обязательного отказа от наличных и банковских карт не соответствуют заявленной модели использования новой валюты.
Почему цифровому рублю ещё предстоит завоевать доверие
Главная сложность заключается в том, что новая форма денег выходит на рынок, где уже существуют быстрые и привычные платёжные решения.
Россияне могут переводить средства через СБП, оплачивать покупки картами и хранить накопления на счетах с процентным доходом.
Цифровому рублю необходимо найти собственные преимущества, которые будут заметны не только банкам и организациям, но и рядовым пользователям.
При этом говорить о полном неприятии новой валюты населением пока преждевременно: массовое использование ещё только развивается, а отсутствие широкой практики не позволяет однозначно оценить отношение всех россиян.
Цифровой рубль может стать востребованным платёжным инструментом, но для этого гражданам нужно увидеть конкретную пользу от его использования. Пока же привычные банковские карты и переводы остаются для многих более понятным способом распоряжаться деньгами, пишет Мир Марты.