Пенсионеры не смогут снять наличные: три барьера, которые банки выставили на пути к сбережениям
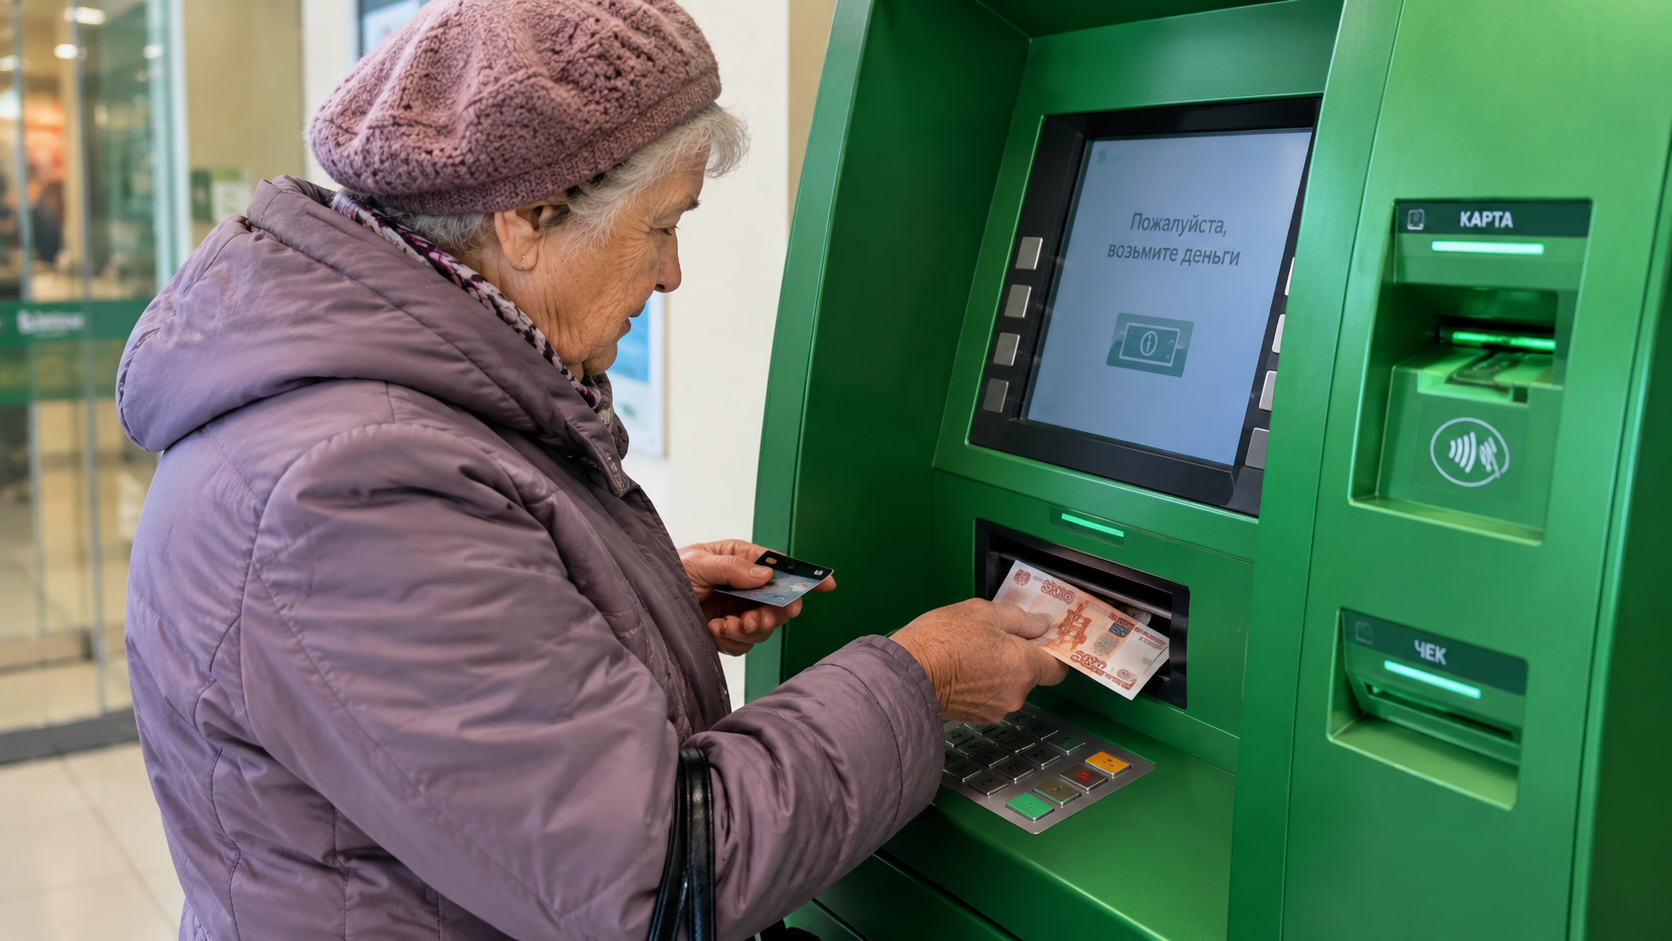
Российские банки внедряют жёсткие многоуровневые барьеры, которые могут полностью заблокировать пенсионерам доступ к собственным сбережениям в виде наличных. Мгновенно и в полном объёме забрать средства со счетов не смогут сразу несколько категорий пожилых вкладчиков. Разбираемся, кто попадёт под ограничения, почему это происходит и что делать, чтобы получить свои деньги
Российские банки внедряют жёсткие многоуровневые барьеры, которые могут полностью заблокировать пенсионерам доступ к собственным сбережениям в виде наличных денег.
Мгновенно и в полном объёме забрать средства со счетов не смогут сразу несколько категорий пожилых вкладчиков, столкнувшихся с требованиями современного финансового законодательства и протоколами безопасности.
Барьер 1. Антифрод-мониторинг
Первой и самой массовой группой риска становятся граждане, чьи транзакции попадают под автоматизированный антифрод-мониторинг. В условиях массового телефонного мошенничества финансовые организации перешли на работу по ужесточённым алгоритмам наблюдения за клиентами старшего возраста, начиная с отметки в 55–60 лет.
Если интеллектуальная система безопасности фиксирует нетипичное поведение, она в принудительном порядке замораживает выдачу наличных или любые переводы на 48 часов.
Поводом для такой автоматической блокировки становится:
-
попытка снятия нетипично крупной суммы;
-
обращение к банкомату в нехарактерное время суток или в нетипичном для клиента месте;
-
досрочное закрытие крупного депозита, превышающего 200 тысяч рублей.
Дополнительным триггером часто выступает недавнее оформление кредита, после которого мошенники, представляясь сотрудниками службы безопасности, убеждают жертву срочно обналичить все средства для «безопасного счёта».
В случае подтверждения подозрений лимиты на снятие наличных через банкоматы становятся критически низкими: держателю карты выдадут не более 50 000 рублей в сутки.
Если же персональные данные пенсионера или реквизиты его карты уже внесены в специализированную базу данных Банка России о мошеннических операциях, например по подозрению в так называемом дропперстве, месячный лимит на обналичивание через устройства самообслуживания составит не более 100 000 рублей.
Чтобы получить на руки сумму, превышающую эти жёсткие ограничения, пожилому человеку придётся лично посетить отделение финансовой организации, выстоять очередь и предъявить операционисту оригинал паспорта для проведения ручной идентификации.
Барьер 2. Безотзывные депозиты и закрытые срочные вклады
Вторая категория граждан, которые не смогут получить деньги здесь и сейчас, — это владельцы безотзывных депозитов и закрытых срочных вкладов. Юридическая природа таких продуктов подразумевает, что банк принимает средства на строго определённых условиях.
Если пенсионер решит расторгнуть договор досрочно, кредитная организация имеет полное право либо полностью отказать в моментальной выдаче наличных, либо выдать их, но с аннулированием всех накопленных процентов, превратив доходный вклад в обычный текущий счёт с нулевой ставкой.
Барьер 3. Крупная сумма без предзаказа
Кроме этого, существует сугубо технический и логистический барьер. При попытке снять крупную сумму, которая обычно начинается от порога в 100–150 тысяч рублей, без предварительного уведомления банка кассир физически не сможет выдать купюры.
Российские отделения не хранят в открытом доступе миллионы рублей наличными из соображений безопасности, поэтому при отсутствии оформленного за 1–3 рабочих дня предзаказа кассир выдаст только ту мелкую сумму, которая есть в наличии в лотке, а остальное попросит подождать или перенести визит.
Барьер 4. Программа долгосрочных сбережений
Третья группа ограничений касается владельцев пенсионных накоплений, которые были переведены в Программу долгосрочных сбережений. Правительство официально утвердило механизм автоматической конвертации так называемых замороженных накопительных пенсий «молчунов» — тех граждан, которые никогда не переводили свои средства из государственного управления в частные фонды — в ПДС.
Главная особенность этих средств заключается в потере их ликвидности. Деньги, которые перетекают из системы обязательного пенсионного страхования в новый сберегательный формат, невозможно досрочно конвертировать в наличные или забрать единой выплатой на банковский счёт для свободного использования.
Законодательство предусматривает лишь узкий перечень исключительных жизненных обстоятельств, позволяющих нарушить этот запрет. К ним относятся только экстренные ситуации, требующие дорогостоящего медицинского вмешательства, или трагедия, связанная с потерей кормильца.
Во всех остальных случаях доступ к капиталу будет заблокирован до достижения чётких возрастных границ: 55 лет для женщин и 60 лет для мужчин. Также законным способом забрать эти средства станет истечение 15-летнего срока с момента заключения договора с ПДС, после чего выплаты будут производиться строго в виде регламентированных периодических начислений, пишут ПРО ФИНАНСЫ.