ЗаголовокРоссияне потянулись к наличным: что на самом деле стоит за снятием денег со счетов
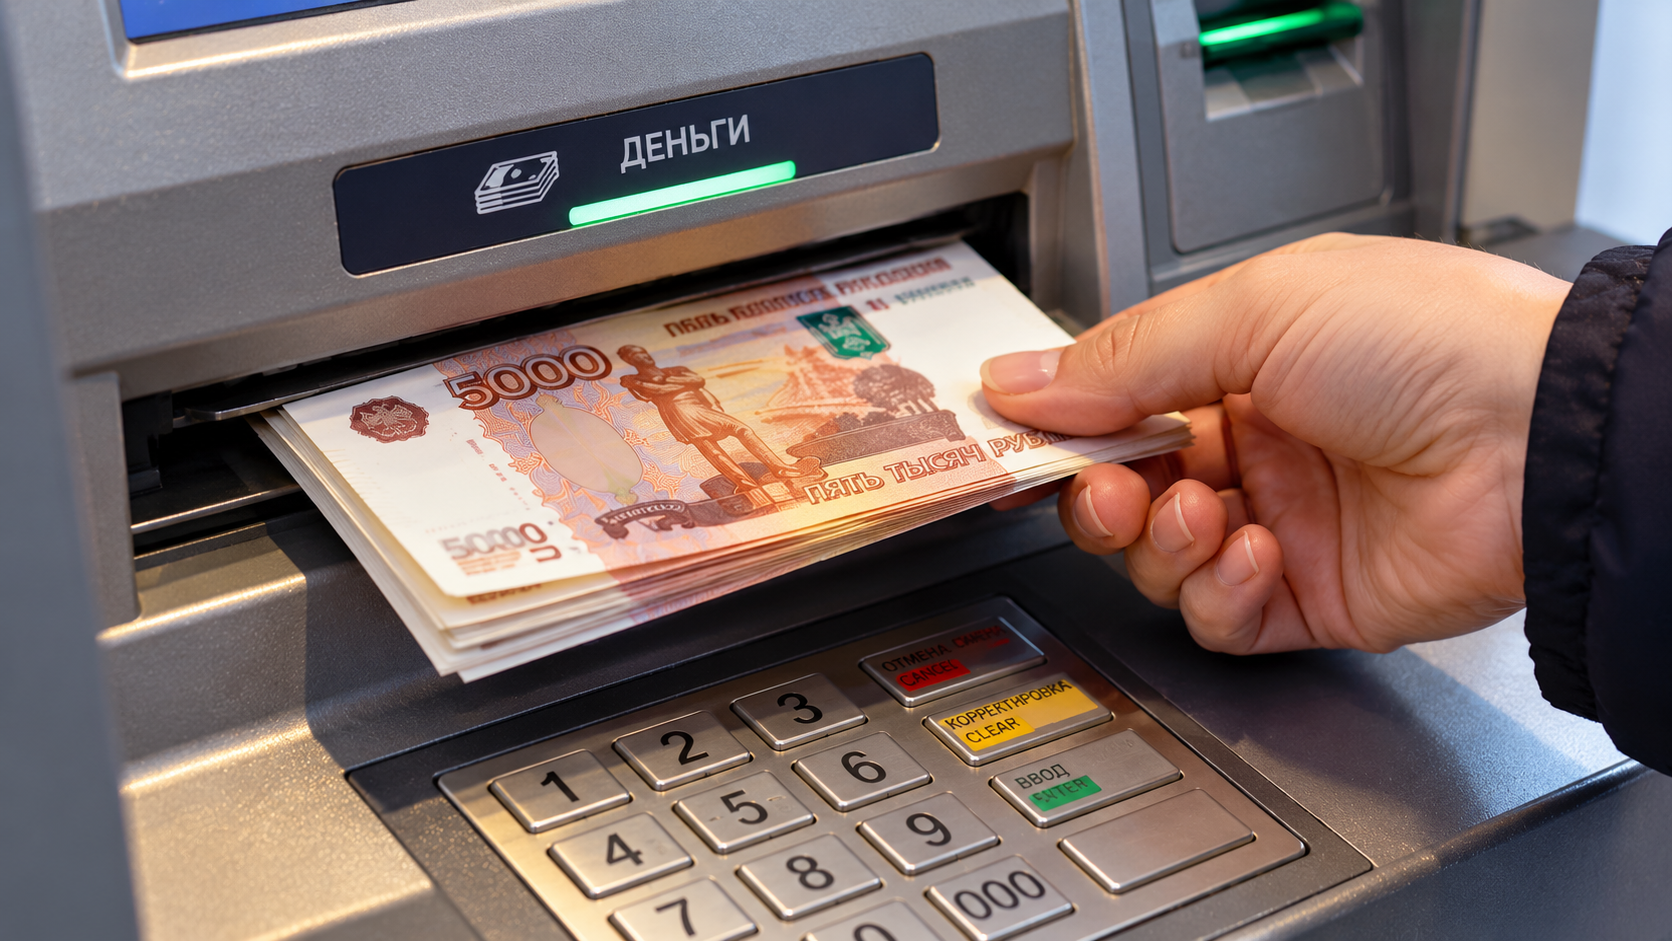
В сентябре срочные счета в крупнейших банках похудели на десятки миллиардов, а наличных в обращении стало больше на сотни миллиардов. Опросы фиксируют: всё больше людей называют купюры предпочтительным способом хранения сбережений. Разбираемся, паника это или просто новая арифметика для кошелька.
Вы замечали, что в последние месяцы всё чаще снимаете деньги со счёта и держите их дома? Вы не одиноки. По данным осени этого года, в сентябре сумма срочных счетов физических лиц в крупнейших банках сократилась на десятки миллиардов рублей, а объём наличных в обращении за тот же месяц вырос на несколько сотен миллиардов. Звучит тревожно — но картина сложнее, чем кажется на первый взгляд, и причин у этого явления несколько.
Причина первая: вклады стали менее выгодными
Центральный банк постепенно ослабляет денежную политику, и вместе с этим падают доходности депозитов. Раньше банки предлагали сверхдоходность, сейчас средние ставки по годовым вкладам находятся в диапазоне примерно десяти-одиннадцати процентов — и это ниже реальной инфляции по отдельным категориям товаров. Держать деньги под такую ставку становится экономически невыгодно: накопления не успевают за ростом цен. Люди реагируют естественным образом: часть средств уходит из банков в наличную форму, часть перераспределяется между разными инструментами.
Причина вторая: налоги подтолкнули бизнес к наличным
С начала этого года банковские услуги по приёму безналичных платежей для компаний облагаются повышенным налогом. Это увеличило расходы предпринимателей на эквайринг и подтолкнуло часть бизнеса к наличному обороту. Люди массово не забирают личные вклады — но часть средств, которые раньше циркулировали внутри банковской системы, теперь движется в наличной форме. Экономисты отмечают: доля наличных в общем объёме средств в экономике остаётся относительно низкой, однако сама тенденция требует внимания.
Причина третья: перебои со связью
В отдельных регионах наблюдались перебои с мобильным интернетом и связью. Когда платёжные приложения работают с перебоями, люди инстинктивно стремятся держать при себе купюры, чтобы не оказаться без возможности оплатить покупку или такси. Это чисто поведенческий фактор, но он работает: ощущение безопасности при наличных становится сильнее, когда цифровые каналы кажутся ненадёжными.
Причина четвёртая: привычка и ощущение контроля
Для многих наличные — понятный и знакомый способ хранения средств, особенно для тех, кто вырос в эпоху, когда банковских карт не существовало. Психологически проще видеть купюры в ящике, чем абстрактные цифры на экране. Чувство контроля вполне объяснимо. Но у этой привычки есть цена: деньги дома не приносят процентов, а инфляция медленно снижает их покупательную способность. За год сумма в наличных теряет реальную ценность, которую можно было бы компенсировать доходом по вкладу.
Что важно понимать в цифрах
Объём наличных в обращении не равен сумме снятых с вкладов средств. Рост количества купюр в обращении включает весь оборот экономики и не показывает напрямую, сколько денег забрали со счетов именно граждане. Статистика неоднородна: в одни месяцы средства населения на банковских счетах растут, в другие — сокращаются, и не всегда это связано с паникой. Иногда это отражает обычные бытовые расходы, переезды, покупки крупной техники или сезонные траты. Поэтому заголовки о массовом выводе денег нужно читать осторожно и опираться на конкретные цифры.
А что банки и регулятор
Система страхования вкладов продолжает работать в обычном режиме: средства граждан на счетах и депозитах застрахованы государством в пределах установленного лимита. В случае отзыва у банка лицензии человек получит свои деньги обратно в пределах лимита, не потеряв их. Слухи о заморозке вкладов или о том, что сбережения исчезнут, регулятор прямо называет фейками, и нет никаких признаков подготовки к отмене действующих гарантий. Поэтому оснований для массовой тревоги сейчас нет.
Что делать обычному человеку
-
Трезво оцените потребность в наличных. Держать дома разумный резерв на экстренные случаи разумно, но превращать всю сумму сбережений в купюры экономически невыгодно.
-
Диверсифицируйте. Часть средств разместите на вкладе или накопительном счёте в надёжном банке, часть оставьте в доступной форме, часть держите в наличных.
-
Следите за ставками. Доходность депозитов меняется вслед за ключевой ставкой — при необходимости меняйте инструменты.
Отдельно стоит сказать о тех, кто решил полностью перейти на наличные из-за страхов перед банками. Это решение имеет цену: вы теряете доход по вкладам и упрощаете риск утери средств. Если сумма значительна, наличие наличных дома повышает вероятность кражи и пожара, а страховка на них не распространяется. Поэтому перед таким решением стоит подумать, насколько оправданы ваши опасения и не противоречат ли они экономической логике. Как правило, сбалансированный подход, в котором наличные занимают скромное место наряду с банковскими инструментами, оказывается самым надёжным и практичным.
Психология и здравый смысл
В моменты неопределённости люди склонны к осторожности, и это нормально. Но страх не должен вытеснять здравый смысл. Экономика страны устойчива, банковская система работает, страховка вкладов действует, и никакого апокалипсиса не предвидится. Если есть сомнения, лучше проконсультироваться со специалистом или прочитать официальные разъяснения регулятора, чем полагаться на слухи в соцсетях. Это касается и решений о вкладах, и решений о наличных: чем точнее информация, тем спокойнее ваши финансы.
Что в итоге
Рост популярности наличных — естественная реакция на изменения в экономике, а не сигнал катастрофы. Люди перераспределяют сбережения между наличными, вкладами и счетами, ищут баланс между доходом и ощущением контроля. Главное — понимать цену каждого решения и не поддаваться панике. Наличные имеют право на существование в вашем бюджете, но лучше, когда это разумная часть финансовой стратегии, а не замена всей стратегии целиком. Разумное сочетание инструментов и понимание того, как работает система страхования вкладов, дают уверенность и защищают деньги от лишних потерь, пишет Мир Марты.