Рассрочка — не кредит, но риск тот же: эксперт объяснил, почему несколько «безобидных» покупок в рассрочку бьют по кошельку
Частный банкир и экс-директор управления по работе с частным капиталом банка UBS Николай Буров предупредил: одновременное оформление нескольких рассрочек способно существенно увеличить финансовую нагрузку на бюджет. Ориентиром по совокупной долговой нагрузке эксперты считают уровень порядка 30% от ежемесячного дохода, включая все платежи по кредитам и рассрочкам.
Иллюзия доступности
Сервисы формата «купи сейчас, плати потом» создают иллюзию доступности покупок. Внимание потребителя смещается с полной стоимости товара на размер отдельного платежа.
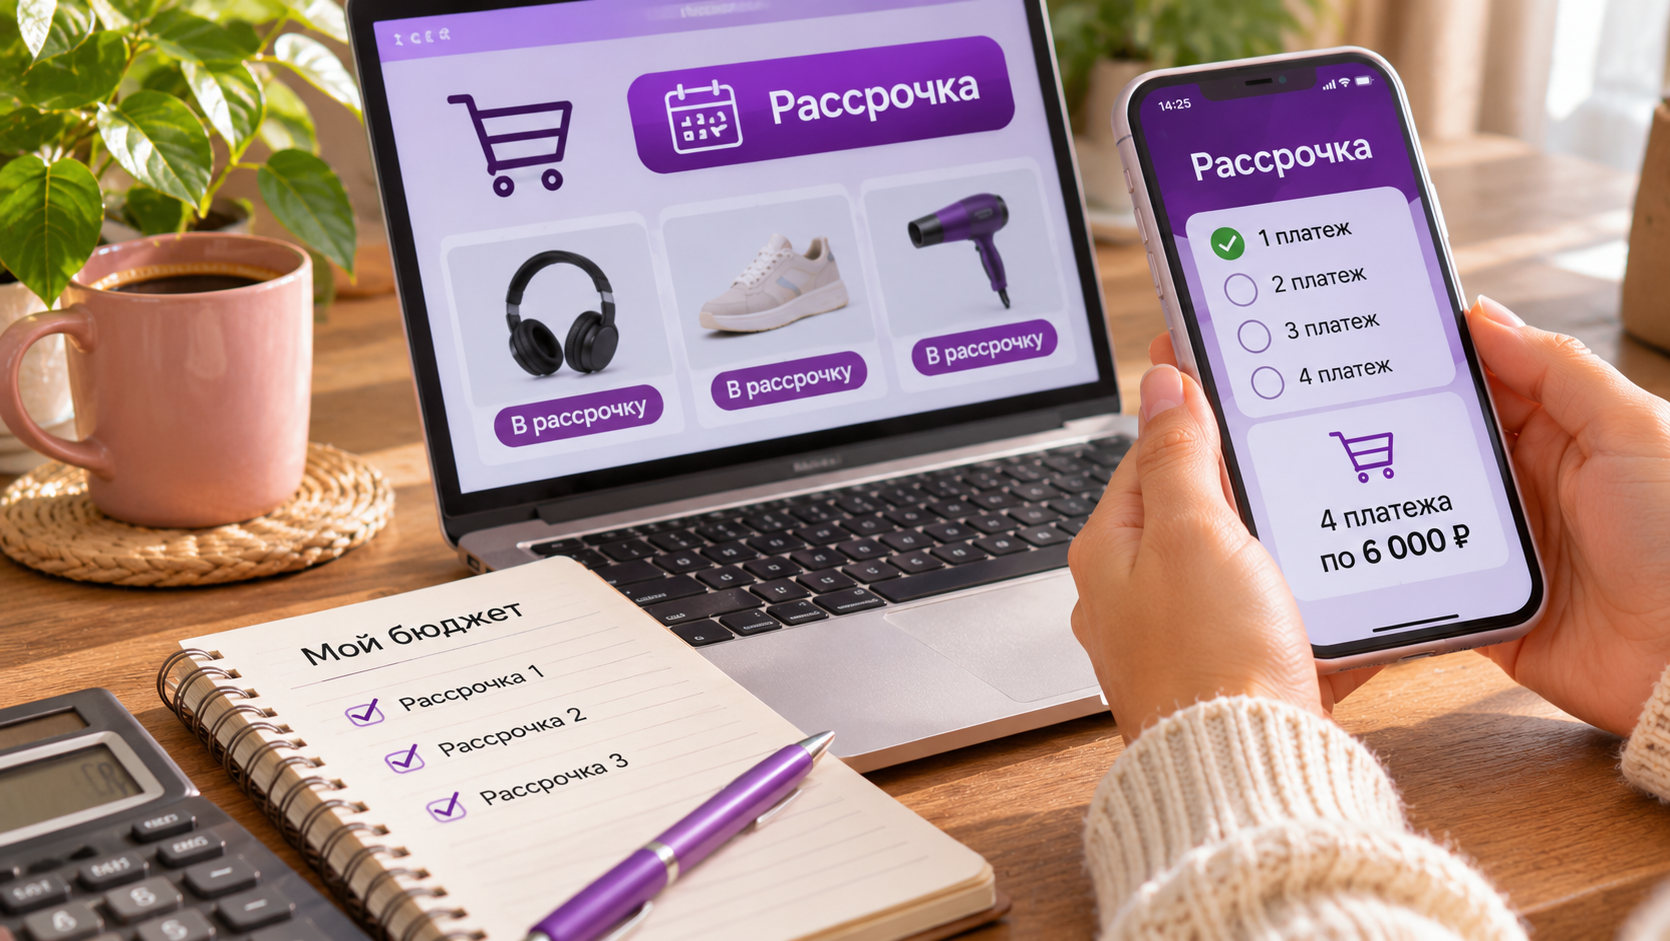
Например, сумма в 24 тыс. рублей заставляет задуматься о необходимости приобретения, а четыре списания по 6 тыс. рублей воспринимаются как посильные разовые траты — хотя итоговая нагрузка остаётся той же.
По словам эксперта, именно эта психологическая особенность делает рассрочки рискованными. Человек оценивает возможность внести ближайший платёж, а не общую стоимость покупки.
Чем опасны рассрочки на повседневные траты
Особую опасность представляют рассрочки на повседневные расходы — доставку еды, недорогую одежду, подписки и другие регулярные траты. Такие обязательства фактически переносят текущие траты на будущие доходы. А при одновременном оформлении нескольких рассрочек в разных сервисах контролировать даты списаний и общую нагрузку становится сложно: каждая рассрочка может иметь собственные условия, сроки и привязанные карты — из-за чего риск просрочки возрастает.
Как защитить бюджет
Чтобы избежать финансовых трудностей, специалист рекомендует:
-
перед покупкой проверять, была ли она запланирована;
-
оценивать возможность оплатить товар полностью;
-
внимательно изучать условия сервиса — комиссии, штрафы за задержку платежа и влияние просрочки на кредитную историю;
-
вести единый список всех рассрочек с указанием суммы, даты платежа и остатка долга;
-
иметь финансовую подушку — запас средств хотя бы на три месяца текущих расходов, чтобы продолжать вносить платежи при временном снижении доходов.
Что в итоге
При грамотном подходе рассрочка может оставаться удобным инструментом, не влекущим дополнительных затрат. Однако её использование без учёта совокупной долговой нагрузки несёт реальные риски для бюджета. Поэтому любые обязательства стоит оценивать комплексно, заранее суммируя все предстоящие выплаты, пишет konkurent.ru.