Пенсионерам советуют не копить проценты на вкладах: три причины потратить их сразу
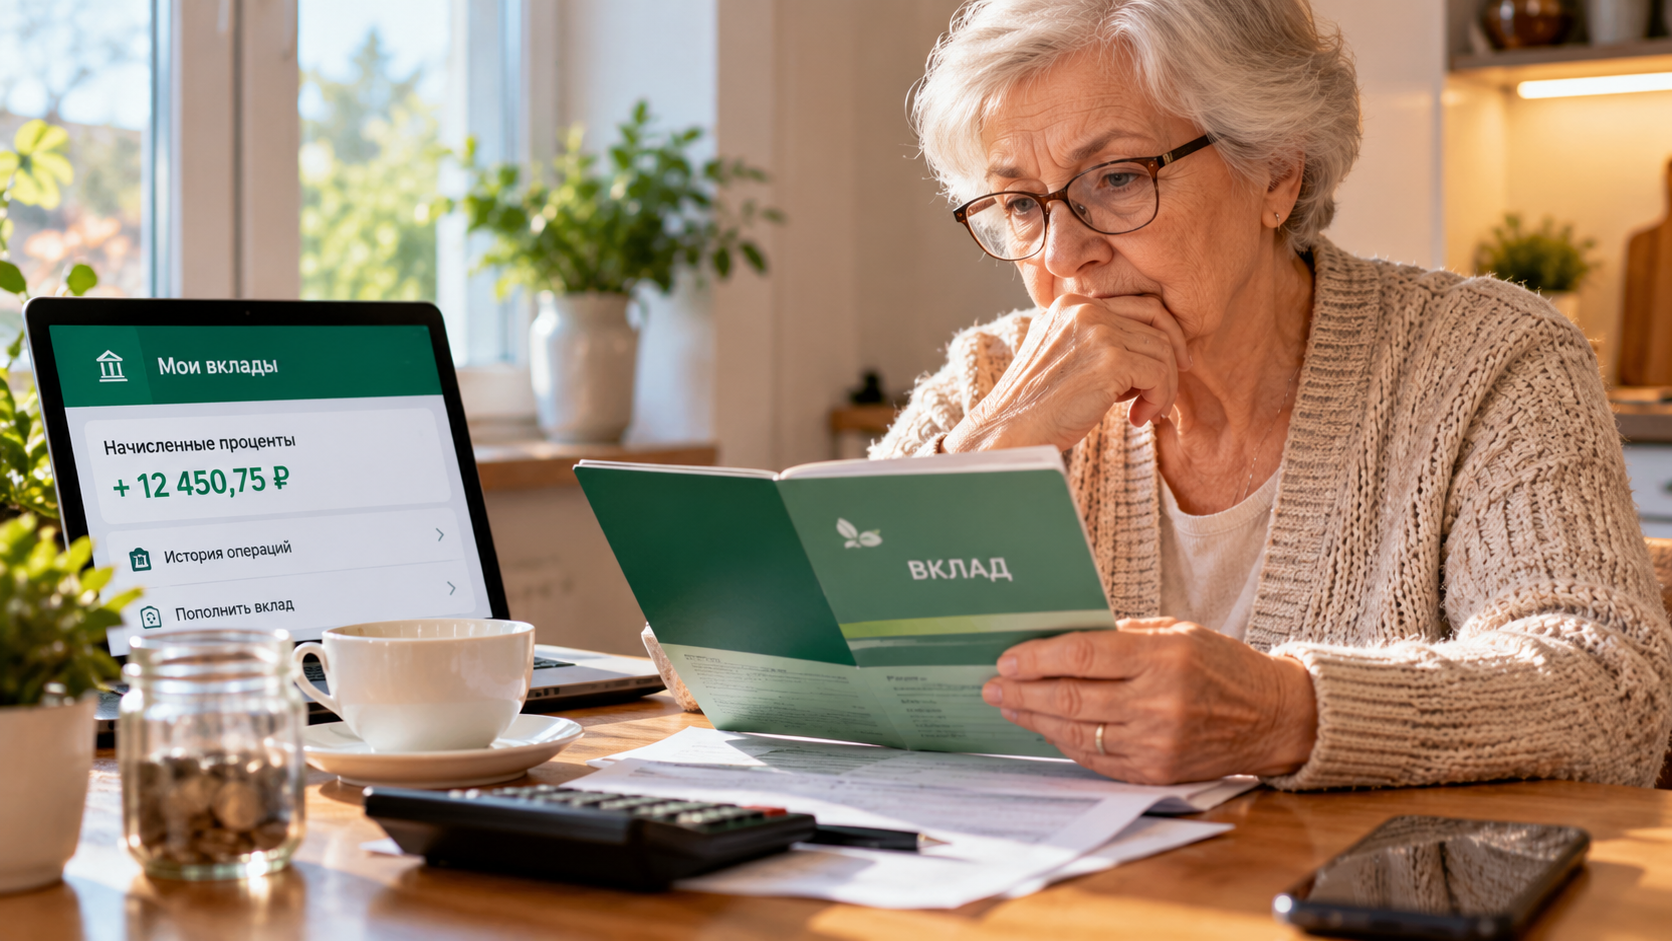
Финансовые эксперты и юристы бьют тревогу: пенсионерам пора взять под контроль свои кровные проценты по вкладам. Забудьте про «автоматическое накопление» — ваши деньги могут сыграть с вами злую шутку. Почему? Всё просто: государство теперь видит ваши счета как на ладони благодаря сквозному обмену данными. И если вы решили приумножить капитал, то вместо приятного бонуса можете остаться и без социальных выплат, и с налоговой квитанцией в придачу. Разберём три причины.
Первый сюрприз: прощайте, льготы
Социальный фонд и органы соцзащиты — настоящие мастера мгновенного обнаружения доходов. Даже если проценты лежат на депозите, закон считает их вашей прибылью с момента начисления. А поскольку при расчёте субсидий учитывается среднедушевой доход, даже небольшой депозит с высокими ставками может поднять вас над чертой бедности и лишить всех льгот. Так что вместо гордого звания «малоимущий» вы рискуете получить статус «слишком богатый для помощи».
Второй удар: налоговая проверка
Есть у вкладов свой «неприкосновенный запас» — необлагаемый налогом лимит, привязанный к ключевой ставке Центробанка. Но если вы владелец долгосрочного вклада, где проценты «капают» лишь в конце срока, вся ваша «копилка» за несколько лет хлынет на счёт разом. И вуаля: доход за год моментально взлетает выше лимита, и налоговая с радостью начислит вам 13% НДФЛ. А вот ежемесячные выплаты на отдельную карту — это ваш щит от таких неприятностей, равномерно распределяющий доход.
Третий акт: мошенники идут на штурм
Аферисты — как голодные волки, выслеживающие добычу по размеру банковского счёта. Если ваше приложение пестрит внушительной суммой с учётом всех набежавших процентов, вы — их лакомый кусочек. Но стоит регулярно переводить «лишние» деньги на повседневную карту и тратить их, как баланс вашего накопительного счёта выглядит куда скромнее. Меньше привлекательности — меньше риск стать целью кибератак.
Итог и мудрый совет
Юристы советуют: при оформлении депозита смело отказывайтесь от капитализации. Выбирайте ежемесячное перечисление процентов на отдельную карту или текущий счёт. Так ваши деньги будут сразу работать на вас — на лекарства, продукты или коммуналку, а не создавать иллюзию богатства, привлекающую нежелательное внимание. Пусть ваши финансы будут умнее, а жизнь — без лишних сюрпризов, пишет Юридическая социальная сеть 9111.ru.