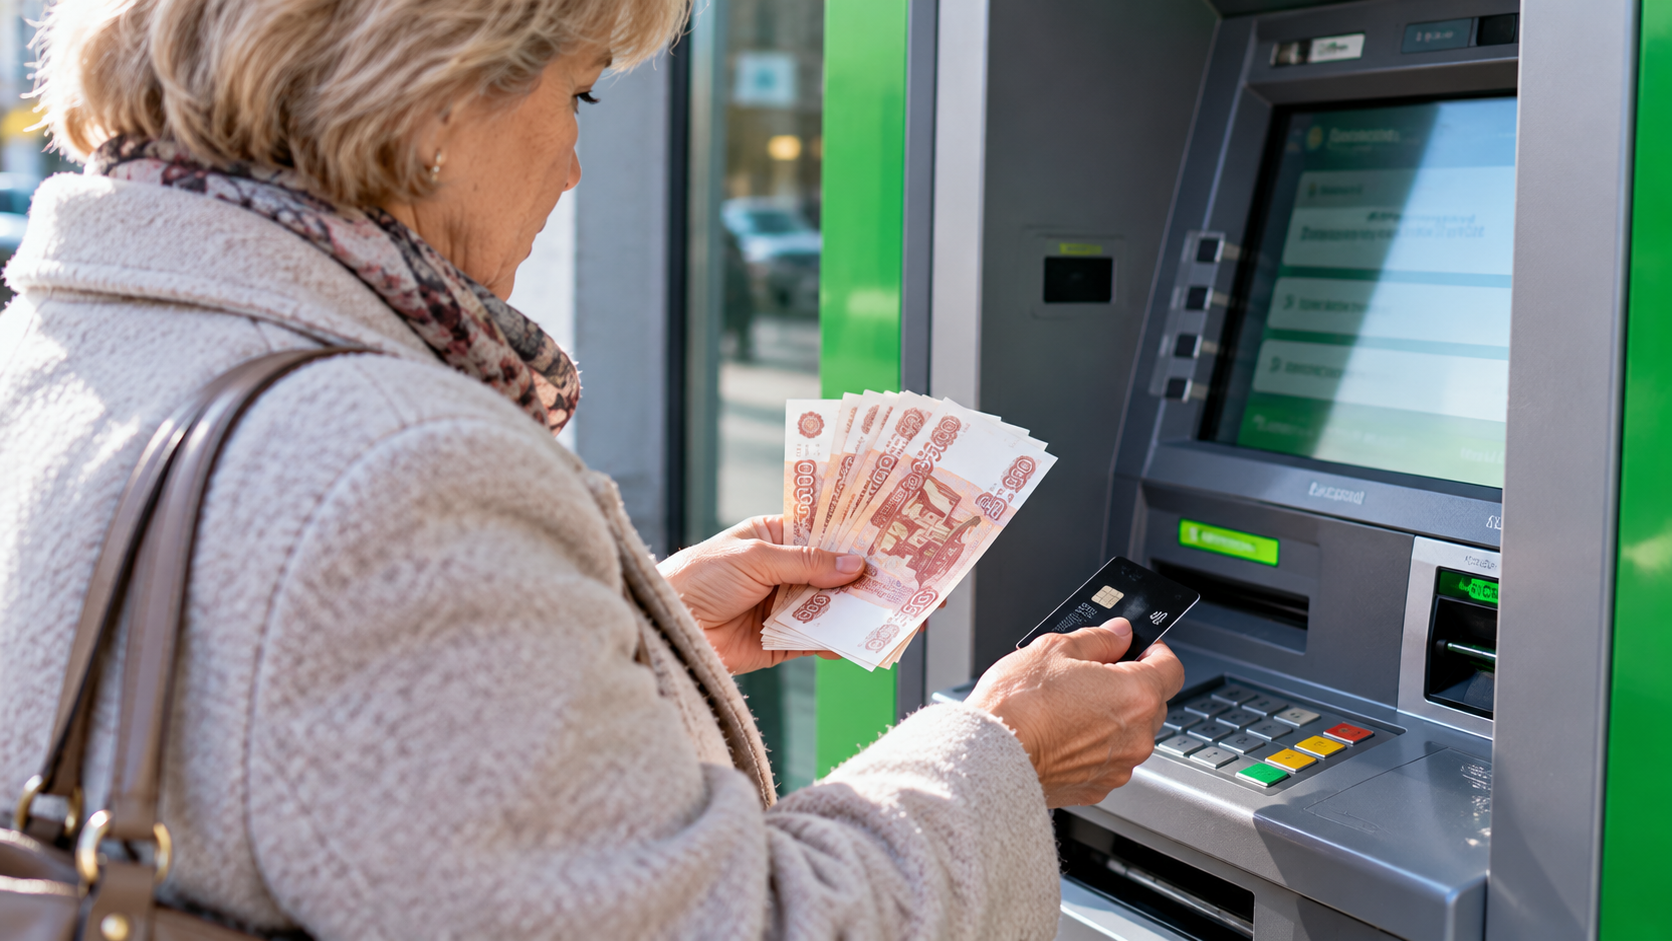
Банки всё чаще пересматривают условия обслуживания дебетовых и кредитных карт, и заметнее всего перемены там, где речь заходит о наличных. Привычная схема «снимай где угодно без комиссии до определённой суммы» постепенно уходит в прошлое: с ноября по части карт меняются лимиты, вводятся дополнительные комиссии и ограничения на число операций. Тем, кто регулярно обналичивает зарплату или пенсию, стоит заново перечитать свои тарифы — переплату можно заметить уже после нескольких месяцев.
Где именно ударит
Основной удар приходится на бесплатные лимиты и на банкоматы других банков. Всё больше кредитных организаций оставляют снятие без комиссии только в собственных устройствах и только в пределах фиксированной суммы в месяц. За её превышение или за операцию в «чужом» банкомате списывают процент от суммы либо фиксированную плату.
По премиальным картам условия остаются мягче, по базовым — жёстче: там, где раньше всё было бесплатно, за те же 5–10 тысяч рублей наличными теперь можно отдать от 100 до 300 рублей.
Что меняется для кредитных карт
Некоторые банки сокращают или вовсе отменяют льготный период на снятие наличных, поднимают ставку по таким операциям и вводят отдельную комиссию уже с первой снятой суммы. Фактически обналичивание кредитного лимита превращается в обычный потребительский кредит, а не в беспроцентную рассрочку.
Три шага, чтобы не переплатить
-
Откройте раздел «снятие наличных» в приложении или на сайте банка и внимательно посмотрите свой тариф.
-
Уточните, какие банкоматы считаются «своими» и какой бесплатный лимит действует в месяц.
-
Скорректируйте привычки: реже снимайте небольшими суммами, чаще платите картой, а небольшой запас наличных держите дома.
Почему нельзя полагаться на старое
Когда банки точечно корректируют комиссии, полагаться на прежние устные обещания «у нас всё бесплатно» уже рискованно. Ориентироваться придётся на актуальный текст тарифов — и на собственные выписки по счёту, пишет primpress.ru.