Банк попросит справку о деньгах на вкладе: почему россиянам советуют готовить документы заранее
Центробанк выпустил рекомендации по контролю за крупными суммами — и вот что это значит для обычных вкладчиков
В финансовом секторе России — ажиотаж. Поводом стала публикация новых методических рекомендаций Центробанка за номером 1-МР. В информационном пространстве тут же разлетелись слухи о тотальном контроле за сбережениями граждан. Специалисты призывают отделить реальность от медийных преувеличений.
Что на самом деле написано в документе
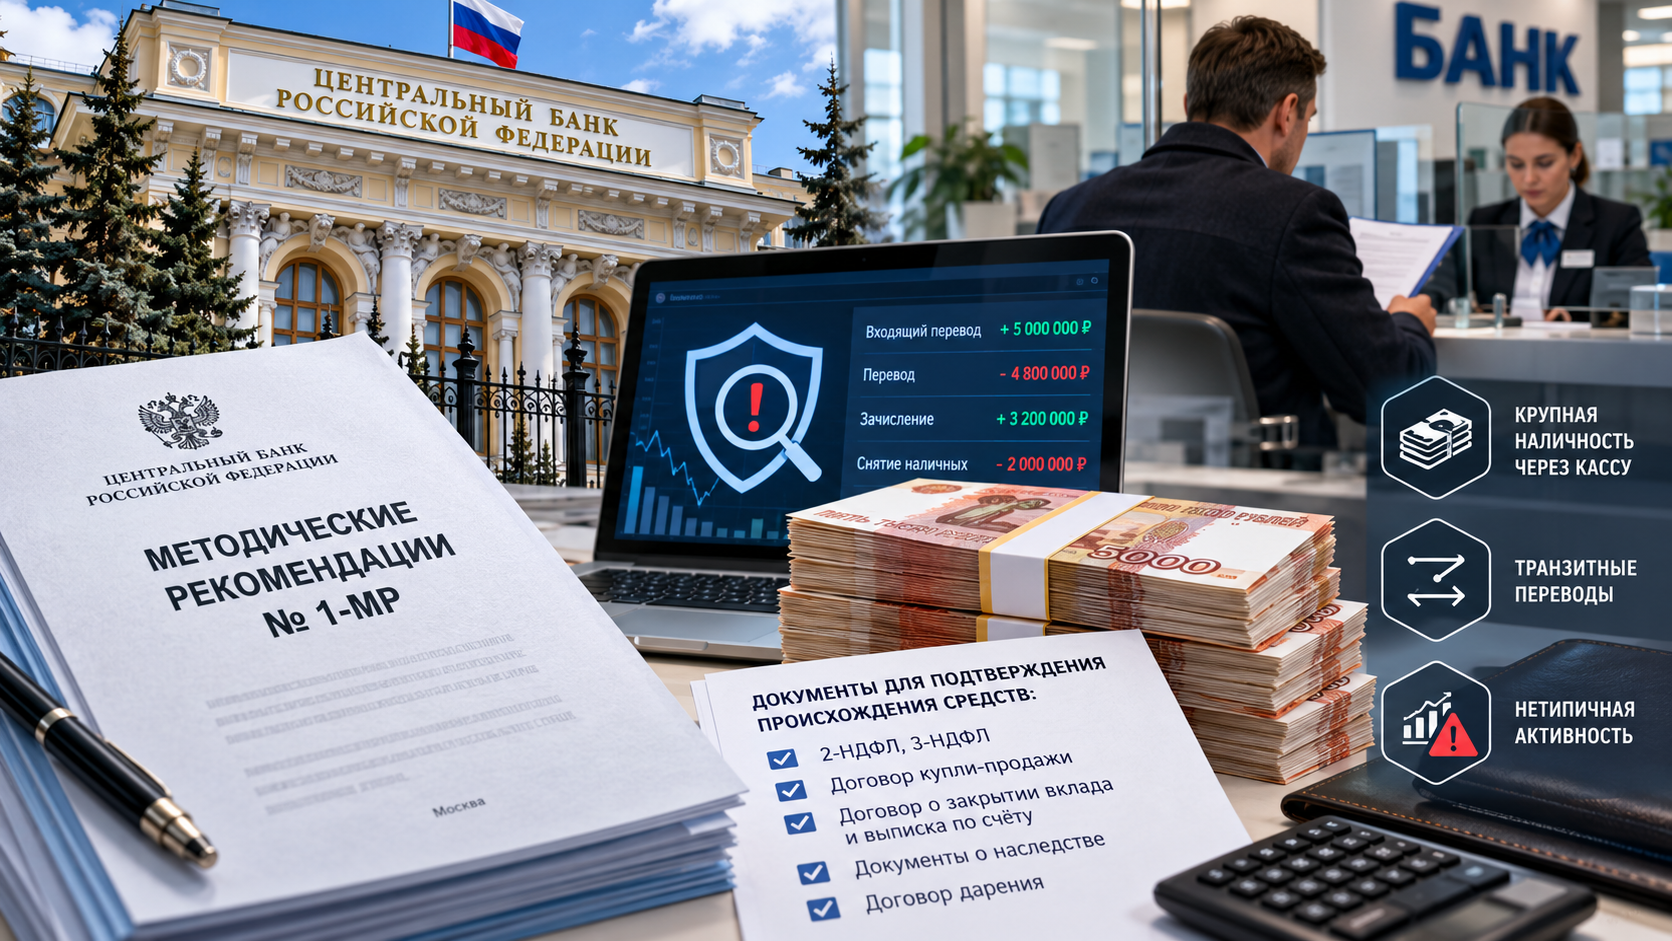
Нормативный акт не вводит новых налогов и не ограничивает население. Это внутренний регламент, адресованный комплаенс-службам и отделам финансового мониторинга коммерческих банков. Регулятор рекомендовал кредитным организациям пересмотреть текущие алгоритмы и усилить наблюдение за движением крупных объёмов наличности и транзитными денежными потоками.
Почему ЦБ обратил внимание именно на вклады
Причина — аномальная ситуация на рынке депозитов. На фоне исторически высоких ставок начался бум перераспределения капитала: граждане массово изымают многомиллионные накопления из одних банков и переводят в другие под более выгодный процент. Такие перемещения средств, исчисляемые миллионами рублей, запускают автоматические системы антифрод-мониторинга. Программное обеспечение воспринимает резкую смену финансового поведения клиента как потенциальную угрозу.
На этом фоне аналитики дали прагматичный бытовой совет: тем, кто оперирует значительными суммами, стоит заранее подготовить закрывающие документы, чтобы не попасть в бюрократическую паузу при ручном подтверждении операции.
Банк действует не по своей воле
Важно понимать: банковский сектор контролирует средства частных лиц не по собственной инициативе, а исполняя Федеральный закон № 115-ФЗ о противодействии легализации доходов, полученных преступным путём. В тексте закона нет фиксированного цифрового лимита, при пересечении которого счёт автоматически блокируется и требуются справки о доходах. Внимание службы безопасности привлекают не сами суммы, а их нетипичное происхождение и характер перемещения.
Три сценария, которые насторожат автоматику
-
Крупная наличность через кассу. Если клиент с официальным доходом, скажем, 80 000 рублей в месяц внезапно вносит 5 000 000 рублей и раньше такого не делал, алгоритмы пометят транзакцию как высокорисковую.
-
Транзитные переводы. Средства внезапно поступают от третьих лиц или сторонних юрлиц, а владелец счёта в течение минут или часов отправляет их в другой банк или обналичивает. Классический признак схем по выводу капитала.
-
Нетипичная активность. Любые операции, идущие вразрез с многолетней историей клиента.
Что делать, если банк прислал запрос
Паниковать не стоит. Для добросовестных граждан процедура носит сугубо технический характер. Если вы продали квартиру или машину, закрыли крупный депозит в одном банке и планируете разместить деньги в другом либо получили наследство, достаточно иметь при себе стандартный пакет документов, которые и так остаются на руках после сделки.
Что принимается как доказательство легальности капитала:
-
справка о доходах и удержанных налогах по форме 2-НДФЛ либо поданная декларация 3-НДФЛ;
-
зарегистрированный договор купли-продажи квартиры, дома, земельного участка или транспортного средства;
-
договор о закрытии прежнего вклада плюс расширенная выписка по счёту, показывающая, что деньги годами хранились в легальном поле;
-
документы о вступлении в права наследования или нотариально заверенные договоры дарения денежных средств, пишут ПРО ФИНАНСЫ.