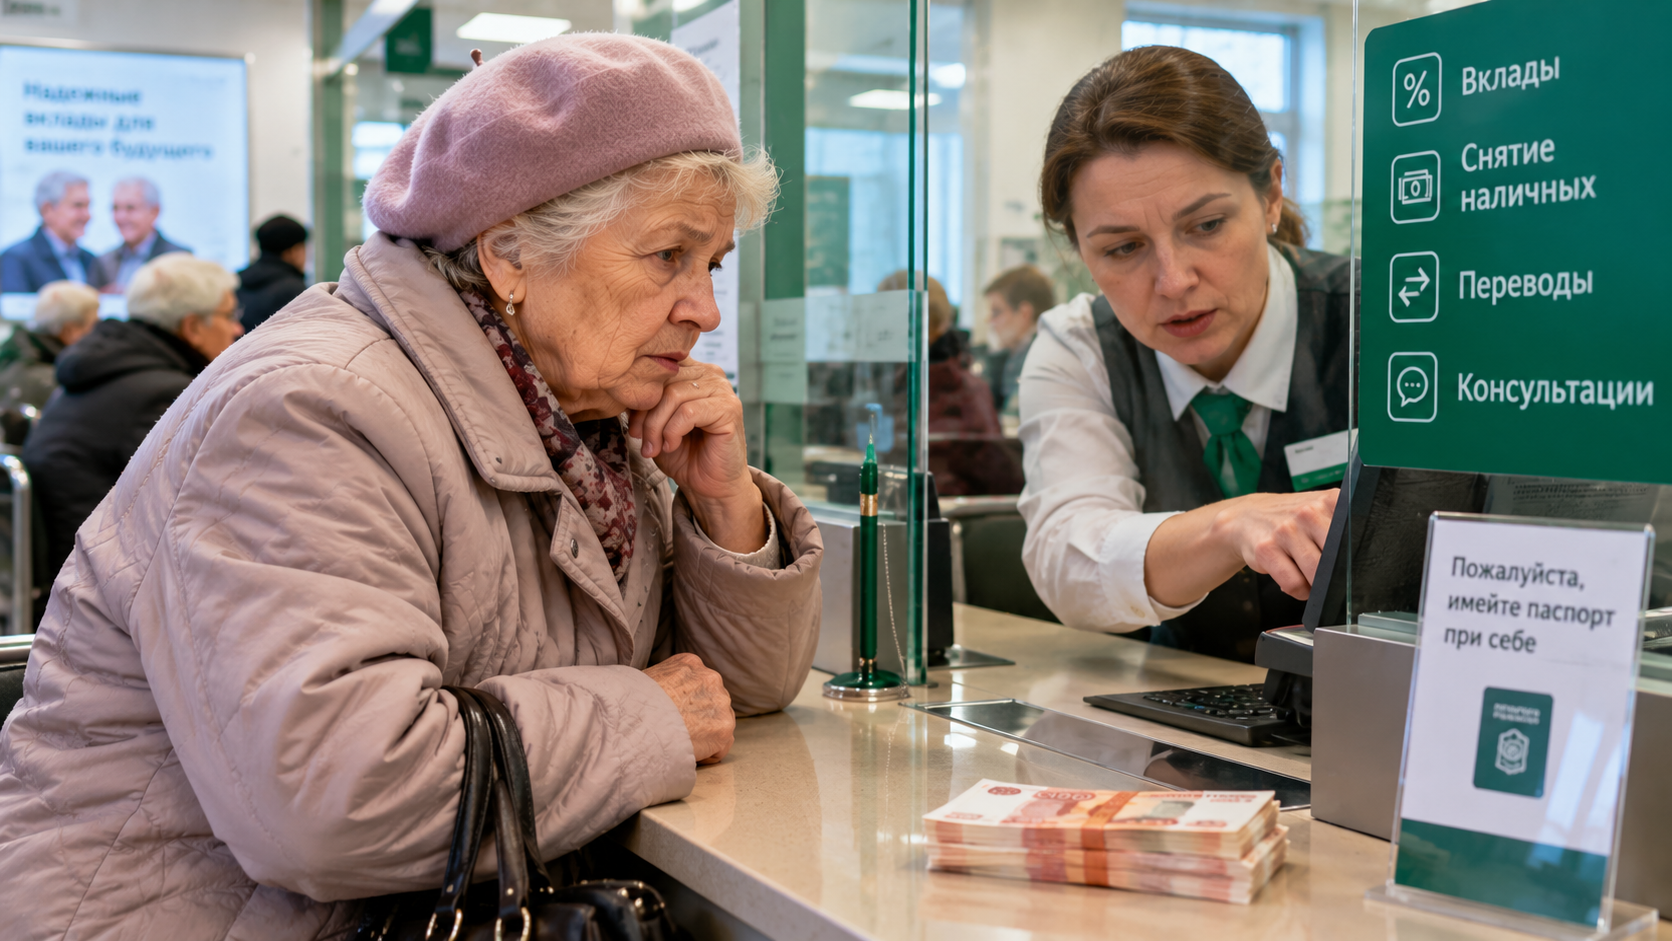
Если раньше визит за накоплениями занимал пять минут, то сегодня это настоящее испытание. Пожилые люди по всей стране всё чаще рассказывают: при попытке снять крупную сумму со вклада их начинают расспрашивать о целях трат, блокируют операции и подолгу проверяют каждую транзакцию. Разбираемся, что стоит за этой «заботой» и как не остаться без собственных денег.
Кто виноват: банки или мошенники?
Главная причина — радикальное ужесточение антифрод-систем на фоне реформы по Федеральному закону № 161-ФЗ. Суть нововведений в том, что теперь финансовая организация несёт полную материальную ответственность за сохранность средств клиента: если банк пропустил списание денег под психологическим давлением мошенников, он обязан возместить украденную сумму из своего кармана.
С 1 января 2026 года перечень признаков подозрительных операций расширился с 6 до 12 критериев. Алгоритмы искусственного интеллекта теперь помечают как высокорисковую транзакцию практически любое нестандартное действие пенсионера: досрочное закрытие долгосрочного вклада, крупный перевод родственнику или снятие большой суммы наличными. По экспертным оценкам, за первые недели 2026 года под временные блокировки могли попасть от 2 до 3 миллионов человек — это 1–2% от всех активных клиентов банков.
Кассир как психолог: что происходит в отделении
Второй барьер — обязательные профилактические интервью прямо в кассовых узлах. При обращении за наличными сотрудники теперь законодательно обязаны проводить мини-опрос: детально выяснять цель снятия средств, уточнять, не поступали ли звонки от лиц, представляющихся «сотрудниками ФСБ» или «специалистами Центробанка», и убеждаться, что клиент действует добровольно.
Если посетитель проявляет признаки стресса, путается в показаниях или не может внятно объяснить экономическую целесообразность операции, выдача денег немедленно приостанавливается до полного выяснения обстоятельств службой безопасности.
Лимиты объединили по паспорту
Третий фактор — переход на сквозной учёт персональных лимитов. Раньше ограничения на обналичивание действовали разрозненно для каждой отдельной карты или счёта. Теперь совокупный суточный порог — например, стандартные 100 000 рублей — суммируется строго по паспортным данным клиента во всех инструментах конкретного банка одновременно. Попытка снять часть суммы через банкомат утром и остаток в кассе днём будет расценена системой как превышение единого лимита.
Росфинмониторинг подключается к СБП
С 1 сентября 2026 года Росфинмониторинг получил прямой доступ к инфраструктуре Системы быстрых платежей. Любые нетипичные для профиля пенсионера перечисления крупных сумм через СБП автоматически генерируют запросы ведомства о подтверждении источника доходов. При малейшем сомнении банк вправе приостановить транзакцию на срок до 48 часов. Для верификации личности дистанционно требуется пройти видеозвонок с менеджером или предоставить сканы документов — серьёзное препятствие для людей с ограниченной мобильностью или слабым владением цифровыми технологиями.
Наличных в кассах не хватает
Пятая проблема — физический дефицит наличности. Из-за резкого роста спроса на бумажные деньги хранилища банков опустошаются: с начала 2026 года объём наличных рублей вне банков увеличился примерно на 1,7 трлн рублей. Без предварительного уведомления выдать несколько сотен тысяч рублей в день обращения отделение зачастую просто не в состоянии технически, пишет Пенсионный обозреватель РФ.
Что делать: практические советы
-
Заказывайте нужную сумму за 2–3 рабочих дня до визита.
-
Приходите в офис лично с оригиналом паспорта.
-
Спокойно отвечайте на вопросы службы безопасности, называя реальную бытовую причину снятия — ремонт квартиры, покупка дорогостоящей бытовой техники или оплата путёвки в санаторий.
-
По крупным переводам сохраняйте переписку или квитанции.
-
Если считаете отказ необоснованным, обращайтесь с жалобой в Банк России или Роспотребнадзор.
Борьба с мошенниками — дело нужное, но когда она превращается в тотальную проверку каждого пенсионера, возникает резонный вопрос: где грань между защитой и ограничением права распоряжаться собственными деньгами?