Россияне забирают деньги из банков: парадокс высоких ставок и что будет в 2027 году
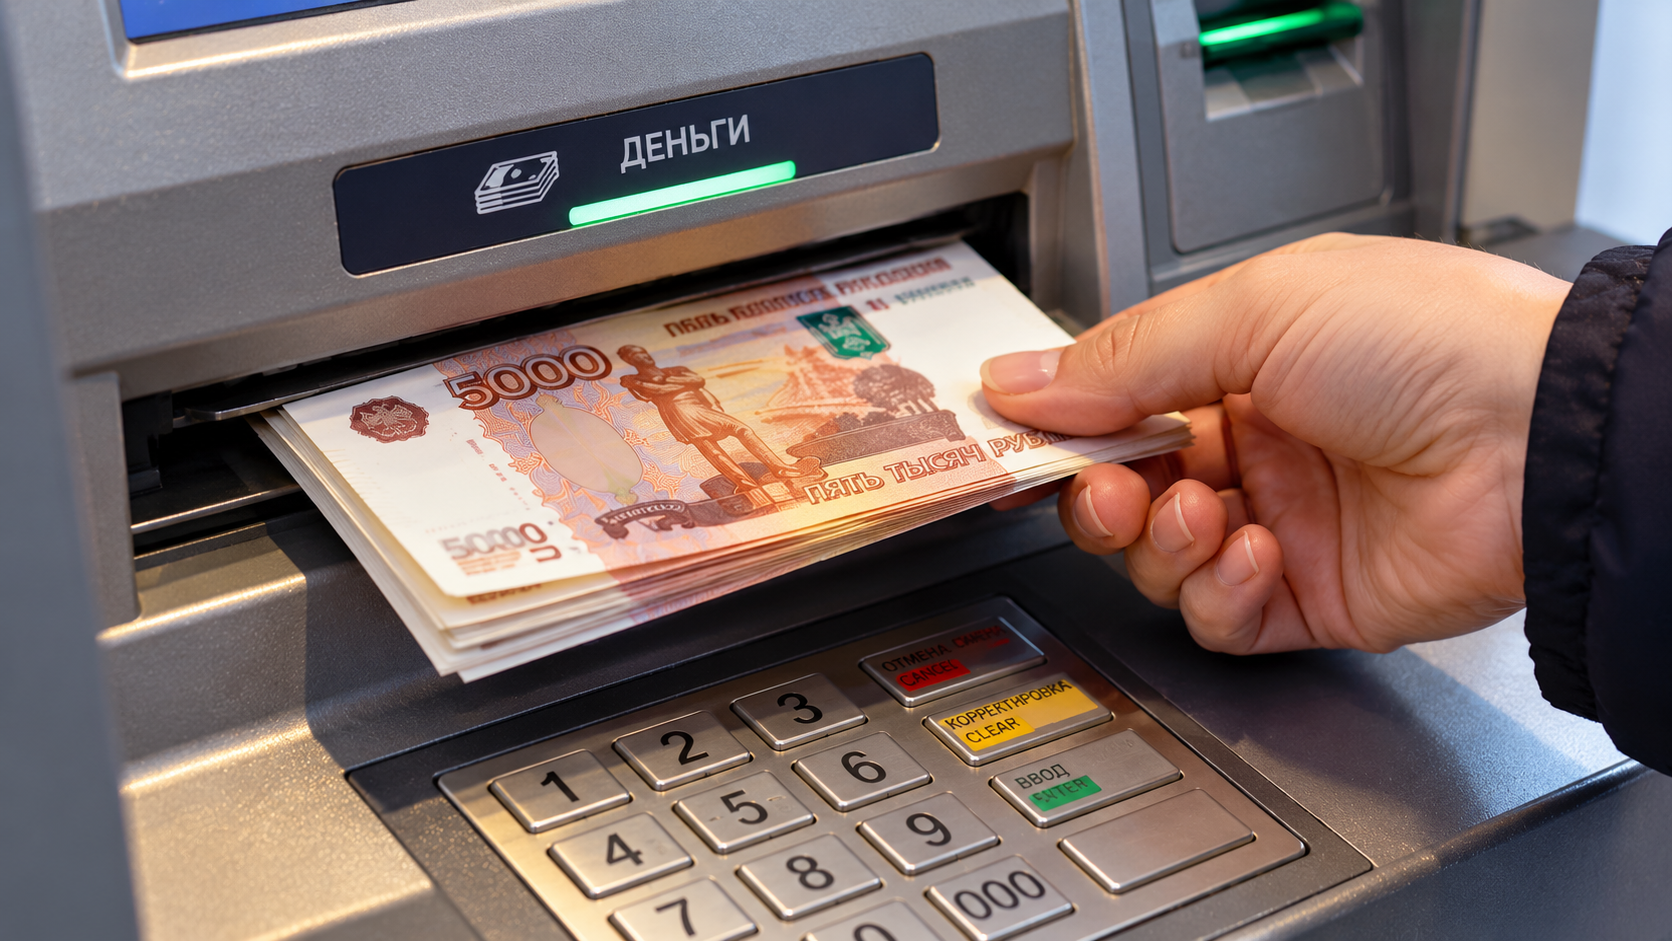
В России наметился любопытный финансовый парадокс. Банки предлагают привлекательные проценты по депозитам. А граждане всё чаще отдают предпочтение наличным.
Доля тех, кто хранит сбережения «в тумбочке», выросла до 37%. Доля приверженцев классических банковских вкладов снизилась до 36%.
Получается, что часть населения сознательно выбирает жизнь вне банковской системы. Даже теряя на этом деньги.
Цифры, которые пугают регулятора
Центральный банк фиксирует значительный отток ликвидности из системы.
В июле объём наличных в обращении вырос на 643 миллиарда рублей. В августе россияне вывели из банков ещё 434 миллиарда.
Темпы оттока немного замедлились по сравнению с пиковым июлем. Но сам тренд на «обналичивание» сохраняется.
Для многих купюры в руках дают чувство контроля. Эти деньги можно потратить мгновенно, без переводов между счетами, подтверждений операций и страха перед возможными техническими сбоями или блокировками. На это накладываются и опасения, связанные с санкционным давлением и ограничениями на трансграничные переводы.
Минусы «стеклянной банки»
Банк России регулярно напоминает: дома имеет смысл держать только оперативный запас — сумму на две-три недели текущих расходов. Всё, что лежит дольше, постепенно «сгорает».
Главный минус хранения крупных сумм под матрасом — упущенная доходность. Пока деньги лежат дома, они не работают. При двузначных ставках по депозитам эта разница становится критической.
Номинально сумма остаётся прежней. Но купить на неё через год можно уже меньше. Особенно это бьёт по крупным накоплениям: если несколько сотен тысяч рублей лежат без дела, реальная потеря покупательной способности за год может составить десятки тысяч.
Есть и макроэкономический эффект. Когда деньги уходят из банков в наличные, у кредитных организаций становится меньше ресурсов для выдачи займов. В результате стоимость кредитов для бизнеса и населения остаётся высокой, тормозя развитие экономики.
Как банки пытаются вернуть доверие
Финансовая система вынуждена подстраиваться под этот спрос.
Банк России анонсировал новый механизм: пополнение счетов через банкоматы сторонних банков.
Планируется, что через «чужой» терминал можно будет вносить до 25 тысяч рублей за одну операцию и до 200 тысяч в месяц. Это снимает проблему поиска конкретного банкомата своего банка, чтобы вернуть наличные обратно на счёт.
Почему так происходит
Тренд вполне объясним психологически. За последние годы люди несколько раз сталкивались с тем, что привычные финансовые механизмы резко менялись.
Ограничения на переводы, скачки курсов, блокировки отдельных операций — всё это подорвало доверие к цифровым деньгам.
Однако полностью уходить в наличные — не самое разумное решение. Держать дома резерв на продукты и бензин — нормально. Но хранить там крупные суммы месяцами — значит сознательно отказываться от доходности.
Золотая середина
Проблема здесь не в выборе «или-или».
Логичнее разделять средства по задачам:
-
Оперативный резерв: часть денег в быстром доступе (наличные или накопительный счёт).
-
Долгосрочный капитал: средства, которые не понадобятся в ближайшие год-два, стоит размещать так, чтобы они хотя бы частично компенсировали инфляцию.
Судя по статистике, россияне сейчас делают выбор в пользу финансовой автономии. Но за это спокойствие в буквальном смысле приходится платить реальными деньгами, которые съедает инфляция.
Что ждать в 2027 году
Если тренд на обналичивание сохранится, банки столкнутся с дальнейшим дефицитом ликвидности. Это может замедлить снижение ставок по кредитам. А значит, экономика будет остывать медленнее, чем хотелось бы регулятору.
Для вкладчика главный вопрос остаётся открытым: держать деньги дома и терять на инфляции или доверить их банку и получить пусть небольшой, но доход. Ответ каждый выбирает сам. Но цифры пока говорят не в пользу матраса, пишет НОРМАТИВНЫЙ.