
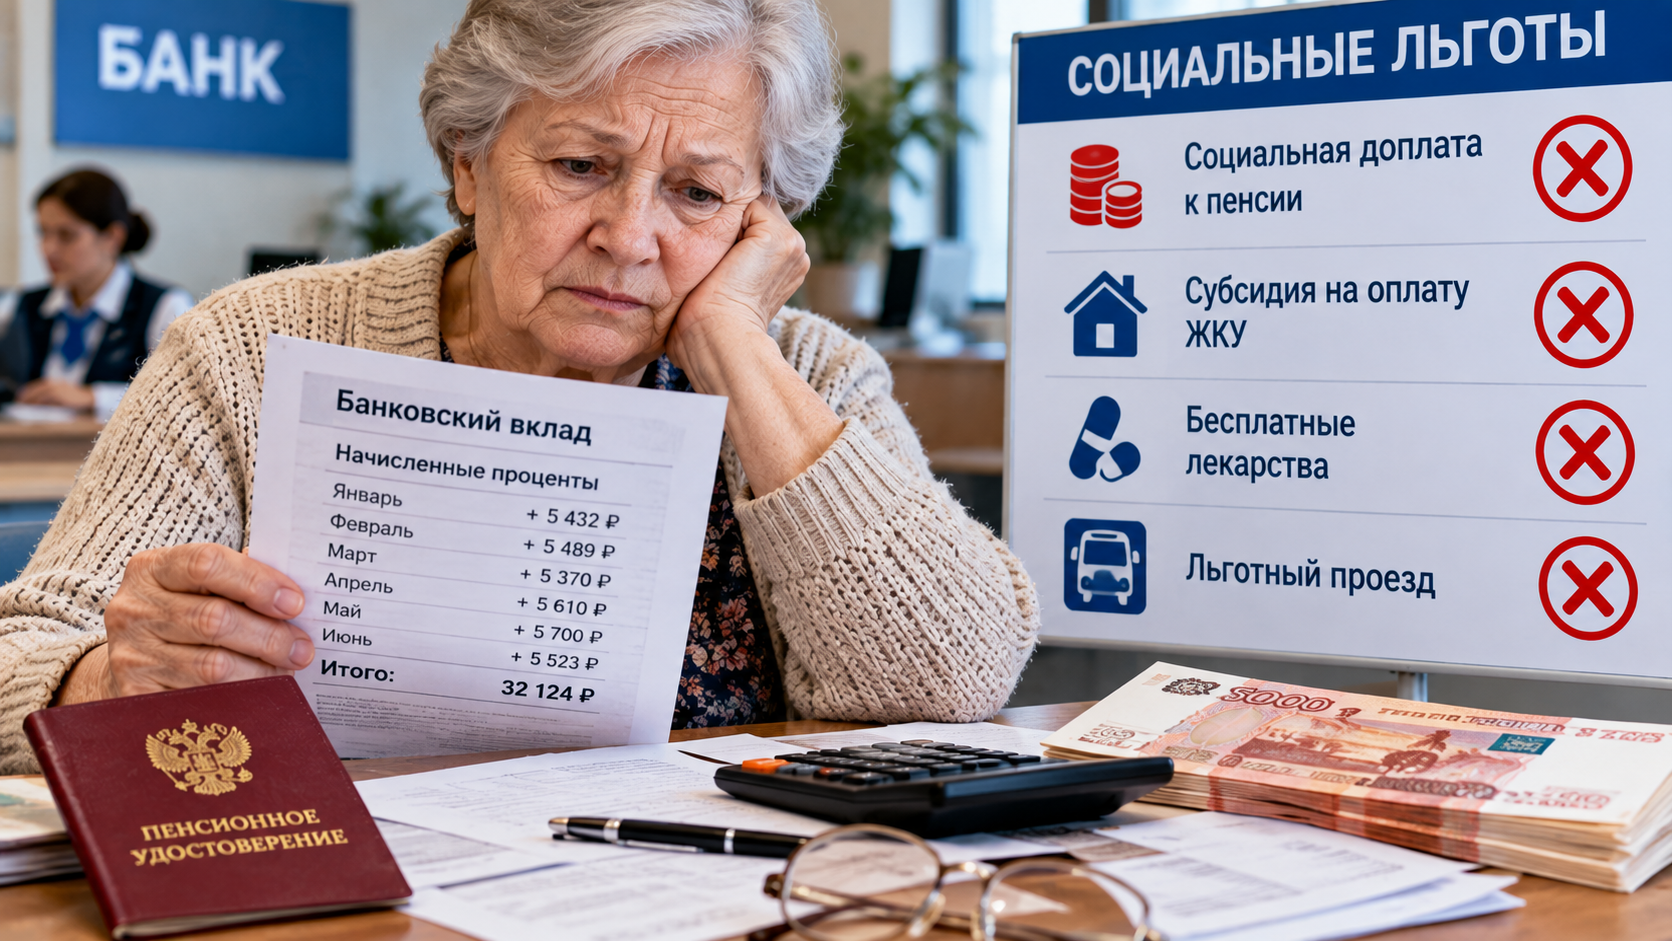
Может ли банковский вклад обернуться потерей ежемесячной прибавки? В 2026 году — вполне. Тысячи пенсионеров столкнулись с ситуацией, когда накопления, казалось бы, должны работать в плюс, а на деле оборачиваются минусом. Разбираемся, где проходит невидимая граница между сбережениями и потерей социальных выплат.
Главное заблуждение
Многие уверены: раз есть вклад — значит, льгот не видать. Это не так. Сам факт хранения денег в банке не лишает человека базовых федеральных привилегий. Налоговые вычеты на имущество, право на бесплатный проезд — всё это остается с вами.
Проблема в другом. Проценты, начисленные по депозиту, государство считает полноценным доходом. Их складывают с пенсией, и если итог перешагивает региональный лимит, человека признают финансово обеспеченным. Результат — снятие с поддержки.
Где проходит зона риска
Есть несколько направлений, где доход по вкладу способен перечеркнуть доступ к выплатам.
Социальная доплата до прожиточного минимума
Это самая уязвимая позиция. Если пенсия ниже прожиточного минимума в регионе, государство добавляет недостающую сумму. Контроль здесь полностью автоматизирован: банки передают данные о процентах в ФНС и Социальный фонд. Там годовую сумму делят на 12 месяцев и прибавляют к пенсии.
Критический порог — превышение регионального минимума хотя бы на рубль. Представьте: за счёт процентов доход вырос на 1 000 или 1 500 рублей в месяц сверх лимита. Доплату аннулируют полностью. Человек теряет ежемесячную прибавку из-за, казалось бы, незначительной разницы.
Субсидия на коммуналку
Здесь логика иная. Право на компенсацию по ЖКУ привязано к доле этих трат в совокупном доходе семьи. Федеральный стандарт — не больше 22% от бюджета. В Москве планка жёстче: 10%.
Крупное поступление процентов резко увеличивает доход в расчётном периоде. Доля квартплаты в формуле соцзащиты падает ниже нормы — скажем, 9,5% вместо столичных 10%. Субсидию отменяют. Хуже того: в некоторых случаях органы соцзащиты требуют вернуть уже выплаченные деньги через суд.
Статус малоимущего
Для адресной помощи — бесплатных лекарств, продуктовых наборов, санаторных путёвок — нужен статус малоимущего. Соцзащита считает среднедушевой доход за 3 месяца или год. Порог индивидуален и зависит от прожиточного минимума в конкретном субъекте.
Проценты по всем счетам суммируют. Превысил средний показатель региональный минимум — в статусе откажут. В ряде регионов действует и прямой имущественный ценз: если общая сумма накоплений превышает лимит от 150 000 до 200 000 рублей, поддержку не дадут. И неважно, что сами проценты мизерные.
Налоги: отдельная история
Это не про лишение льгот, но про чистую прибыль. Налоговых иммунитетов для пенсионеров здесь нет. НДФЛ 13% начисляют только на прибыль, превышающую необлагаемый лимит. Он рассчитывается как 1 миллион рублей, умноженный на максимальную ключевую ставку ЦБ за год.
Что советуют юристы
Специалисты по трудовому праву рекомендуют: прежде чем открывать крупный депозит, загляните в местное отделение соцзащиты. Там помогут просчитать, не перекроет ли доход от процентов выгоду от текущих субсидий и доплат.
Альтернатива — специальные социальные вклады. Их разрабатывают для получателей господдержки, и условия начисления дохода там особые, пишут ПРО ФИНАНСЫ.