Деньги под угрозой: почему хранить сбережения на банковской карте стало опасно, и как надежно защитить свои финансы

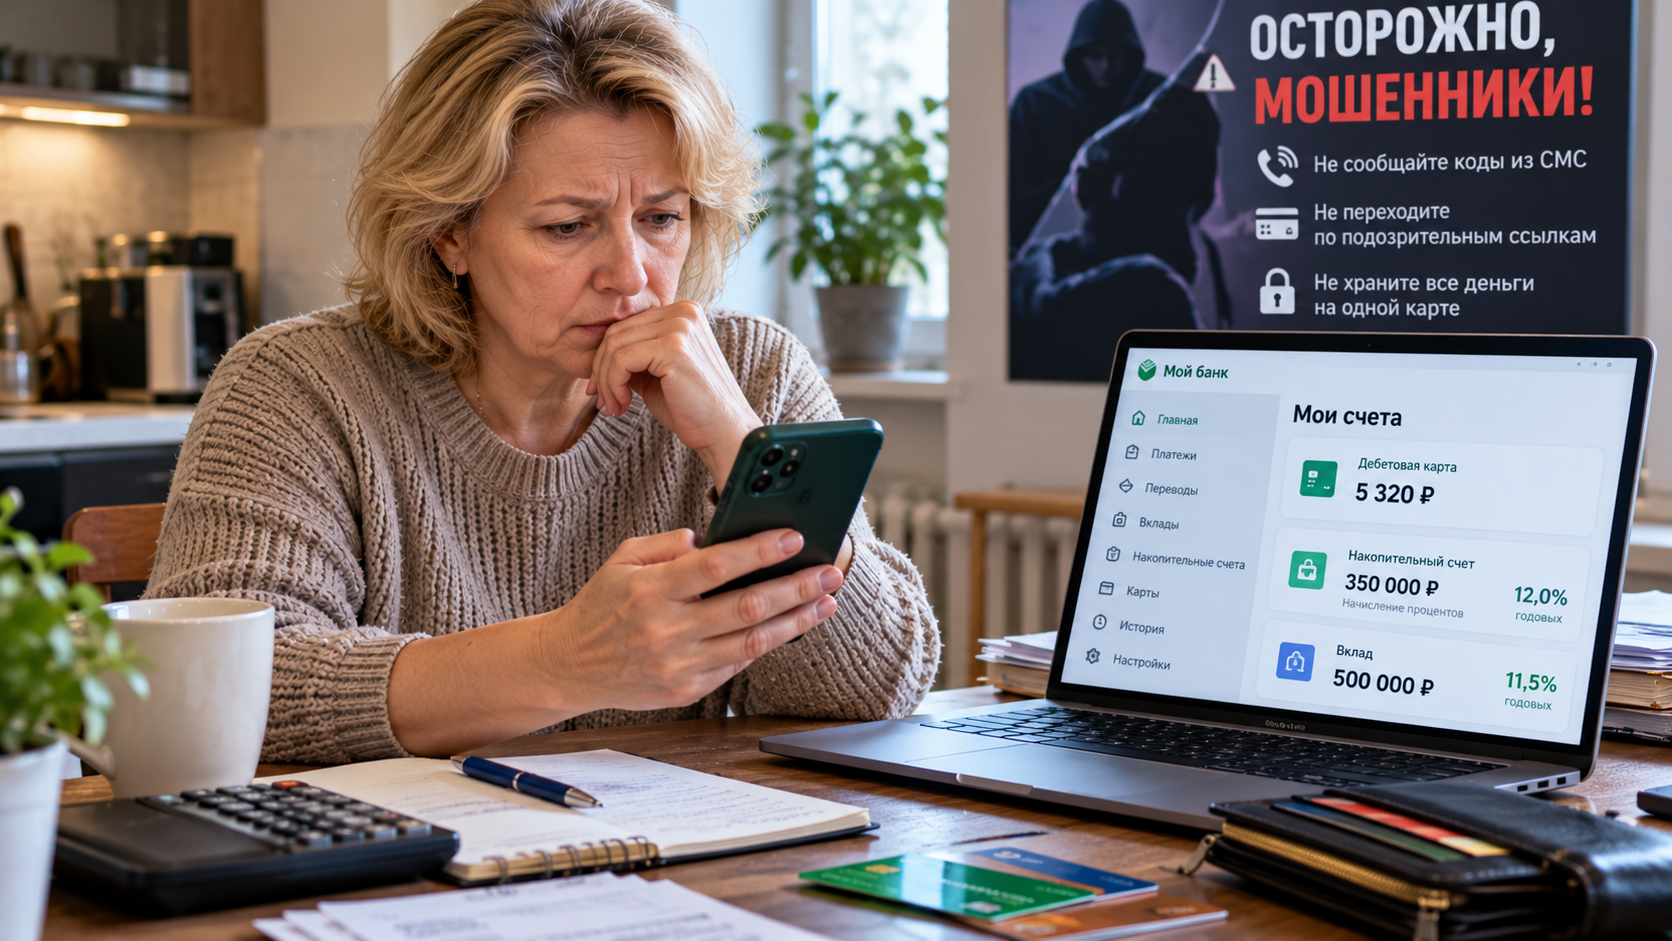
Мошенники, блокировки и одна привычка, которая может стоить накоплений. Разбираем, сколько денег держать на карте и куда убрать остальное.
Удобство, которое усыпляет бдительность
С каждым годом банковские карты становятся неотъемлемой частью повседневной жизни. Мы оплачиваем покупки, переводим деньги и совершаем платежи всего в пару кликов. Мало кто задумывается: оставлять всю сумму накоплений на карте безопасно или это лишь иллюзия контроля?
Банки активно продвигают удобство операций с дебетовыми и кредитными картами. Многие давно живут без наличных, полагаясь на «пластик» и мобильные приложения. Но этот привычный подход может сыграть злую шутку, если не учесть изменившиеся риски цифрового мира.
Скрытые опасности цифровых платежей
Мошенники осваивают новые методы буквально ежемесячно. Эксперты по безопасности отмечают: рост покупок через интернет и регистраций на цифровых площадках приводит к тому, что киберпреступники все чаще стремятся получить доступ к счету обычного россиянина.
Особенно уязвимы карты, к которым привязаны:
-
телефон и адрес электронной почты;
-
аккаунты на популярных маркетплейсах.
При успешной атаке злоумышленники могут не только узнать баланс, но и оперативно снять все доступные деньги — достаточно одной ошибки владельца.
В этом и заключается рост риска: при минимальном бюджете на карте потери не столь критичны. А вот когда на счету хранятся накопления нескольких месяцев или даже лет, последствия могут быть необратимы. При утрате карты или блокировке счета из-за подозрительных операций доступ к деньгам может быть полностью утрачен на неопределенное время.
Есть ли законный лимит на сумму
Один из популярных вопросов: существует ли порог суммы, которую можно держать на карте без риска?
Важное уточнение: никакие законы не устанавливают лимитов для обычных физических лиц по размеру накоплений на дебетовой карте. Однако специалисты по банковскому обслуживанию рекомендуют здраво оценивать риски и не складывать все средства в одну корзину.
Финансовые аналитики отмечают: обычная карта — всего лишь инструмент для текущих расходов, но никак не долгосрочное хранилище капитала. Современные банки советуют держать на дебетовой карте только ту сумму, которая необходима для ближайших расходов. В этом подходе есть рациональное зерно — чтобы неожиданные списания или блокировки не стали катастрофой для всей семьи.
Как хранить большие суммы
Одна из разумных альтернатив — накопительный счет. Такой инструмент предлагает одновременно быстрый доступ к деньгам и дополнительный доход за счет начисления процентов.
Главное преимущество: даже если потребуется срочно перевести средства на карту, от перевода с накопительного счета обычно ничего не теряется. Банки, как правило, пересчитывают проценты исходя из среднего остатка или по дням фактического хранения. Тарифы и условия сейчас достаточно гибкие, чтобы подстроиться под индивидуальные планы клиента.
Пассивный доход с накопительных счетов при грамотном выборе тарифа часто покрывает инфляцию и позволяет постепенно увеличивать сбережения, не подвергая их постоянному риску.
Когда деньги блокируют или списывают
Пример первый. Человек получает аванс или крупную сумму, решает не открывать отдельный счет и хранит все на карте. Через интернет-банк заказывает товары на распродаже или оплачивает услуги на непроверенных сайтах. Если преступники получают доступ к этим данным, шанс сразу лишиться всех средств становится очень высоким.
Пример второй. Банк блокирует карту из-за подозрений в отмывании денег или «нестандартных» операций. Для восстановления доступа может потребоваться длительная проверка и документы. Все это время основная сумма оказывается вне досягаемости.
Именно поэтому все больше людей обсуждают не только выгодные вклады, но и создание финансового резерва. Такой резерв позволяет спокойно покрывать текущие расходы и не попасть в неприятную ситуацию при первой же блокировке или техническом сбое банка.
Сколько денег должно оставаться на карте
Аналитики советуют: оптимально держать на карте сумму, которой хватит на основные траты на 3–5 дней вперед. Остальные накопления лучше распределить:
-
по копилкам;
-
на отдельном накопительном счету;
-
в других банках, если речь о крупных суммах.
Такой подход избавляет от соблазна совершать лишние покупки и снижает риск потери крупных сумм при мошенничестве. Ведь если на карте мало средств, их сложнее похитить, и владельцу спокойнее контролировать свои деньги.
Баланс между удобством и безопасностью
Современная банковская карта стала символом скорости и удобства. Но все чаще именно привычка хранить на ней крупные суммы приводит к необратимым потерям.
Понимание рисков, грамотное распределение сбережений и открытые накопительные продукты становятся залогом финансовой независимости даже в непростое время. Привычка контролировать свои финансы — больше не просто рекомендация, а очевидное требование времени для каждого, кто не хочет потерять сбережения из-за одной ошибки, пишут Будни юриста.