Сбербанк запустил новый вклад для пенсионеров: высокая ставка, но есть нюансы

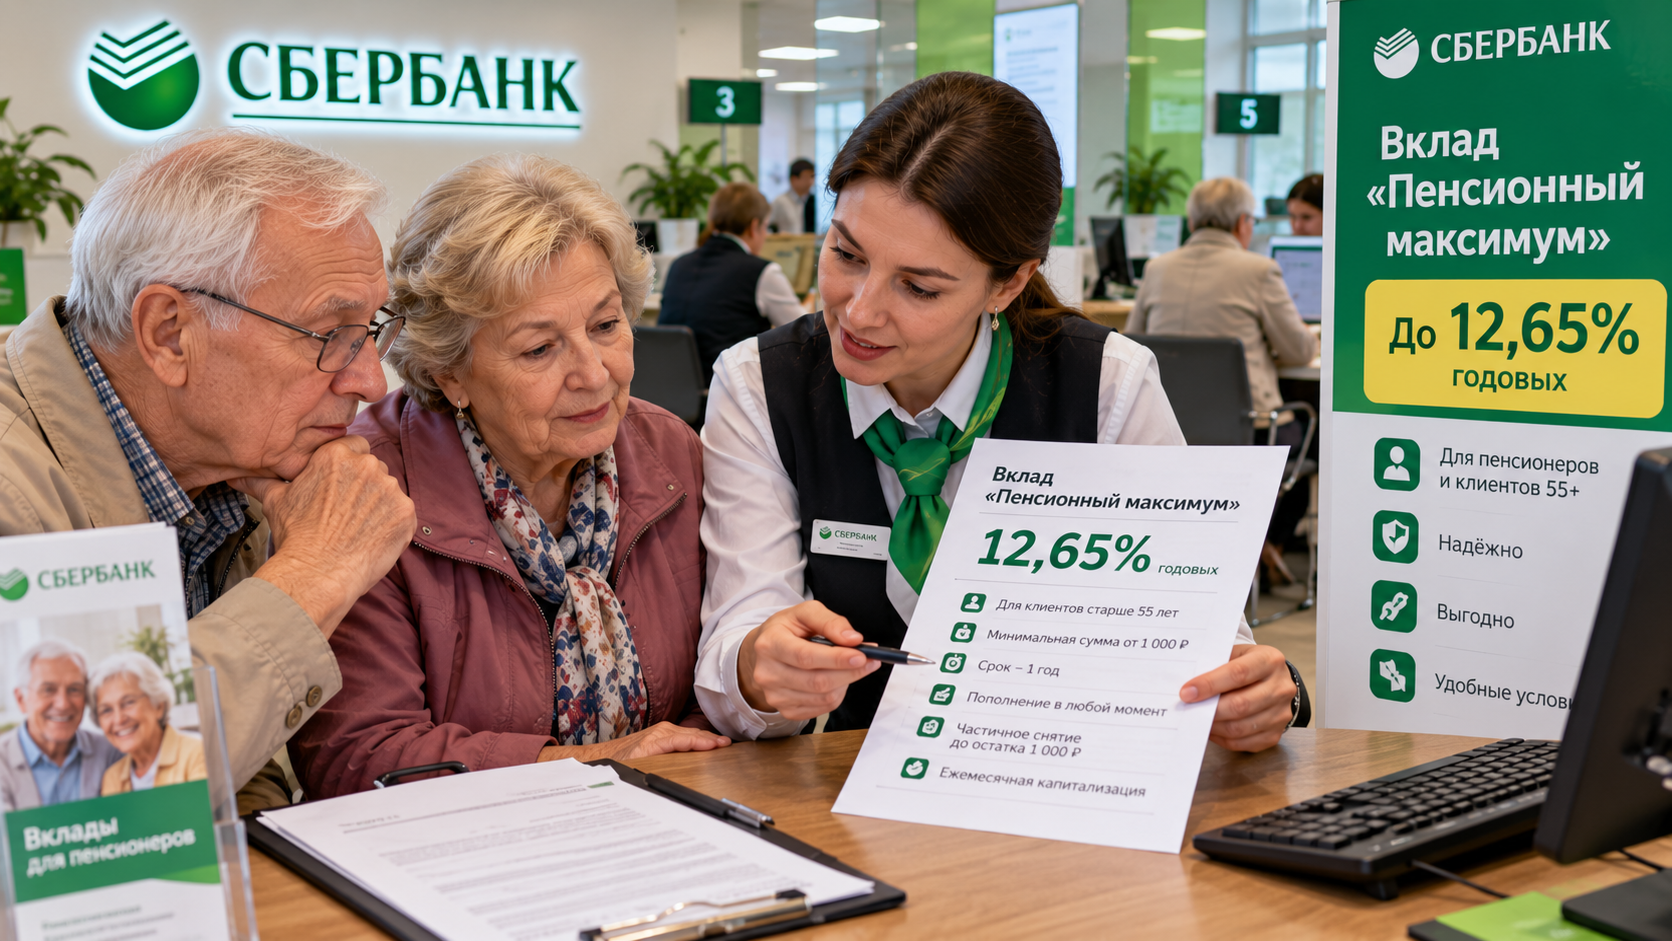
Пока ЦБ снижает ставки, банк решил удержать пожилых вкладчиков повышенной доходностью. Разбираем, кому действительно дадут максимум и что скрыто в мелком шрифте.
Что случилось
В октябре 2026 года Сбербанк вывел на рынок депозит для пожилых клиентов. На фоне общего смягчения политики ЦБ и падения ставок по вкладам это выглядит как попытка удержать лояльную аудиторию. Минимальный порог входа — 1 000 рублей, срок — год, пополнение доступно в любой момент, частичное снятие — до остатка в 1 000 рублей.
Максимальная ставка — 12,65% годовых. Но получить её можно только при одном условии: пенсия должна зачисляться на карту банка. Без этого доходность падает до 12%. Проценты капитализируются ежемесячно, что делает эффективную ставку выше номинальной. Если пенсия перестаёт поступать или снимаются средства ниже лимита, ставка снижается до минимальной.
Для банка такие клиенты выгодны: они редко закрывают депозиты досрочно и часто пользуются другими услугами. Конкуренты предлагают до 12–12,5%, но надёжность Сбербанка компенсирует разницу.
Главное: высокая ставка для всех
Максимальная ставка по вкладу — 12,65% годовых. Её ключевое преимущество в том, что она не зависит от суммы вклада. Вы получаете максимальный процент даже при минимальном пороге входа в 30 000 рублей. Это выгодно отличает продукт от стандартных вкладов, где повышенные ставки обычно доступны лишь при суммах от 1 млн рублей.
Условия, при которых работает максимальная ставка
Чтобы получить обещанные 12,65%, нужно соблюсти несколько условий:
-
Срок вклада. Максимальная ставка действует только при размещении средств на 3 или 4 месяца. При других сроках доходность будет ниже: на 5–6 месяцев — 11,75%, на год — 9,15%.
-
Оформление. Вклад нужно открыть дистанционно — через мобильное приложение «Сбербанк Онлайн» или веб-версию. При оформлении в отделении банка ставка будет на 1 процентный пункт ниже.
-
Выплата процентов. Максимальная ставка доступна при выборе опции выплаты процентов в конце срока. Если выбрать ежемесячную выплату, ставка также будет ниже.
-
Надбавка за пенсию. Для получения максимальной ставки необходимо, чтобы пенсия зачислялась на карту Сбербанка. Для клиентов без пенсионных зачислений в Сбере ставки будут ниже на 1 п.п.
Кто может открыть вклад
Вклад доступен для двух категорий клиентов:
-
Граждане старше 55 лет.
-
Граждане младше 55 лет, но при условии, что они получают пенсионные выплаты (включая пенсию по выслуге лет или по инвалидности) на карту Сбербанка.
Важные ограничения
У вклада есть существенный минус — отсутствие гибкости:
-
Нельзя пополнять счёт после открытия.
-
Нельзя частично снимать деньги без потери начисленных процентов.
-
При досрочном расторжении проценты пересчитываются по минимальной ставке «до востребования», что практически обнуляет доход.
Альтернатива для тех, кому нужна гибкость
Если вам важна возможность снимать и пополнять средства, Сбербанк предлагает накопительный счёт «Пенсионный старт». По нему действует ставка 12,5% годовых на первые 5 полных месяцев (при переводе пенсии в Сбер), но при этом он позволяет свободно управлять деньгами — пополнять и снимать без ограничений.
Таким образом, «Пенсионный Максимум» — это хороший выбор, если вы готовы разместить сумму на короткий срок (3–4 месяца), не трогать её и оформить всё онлайн. Если же нужна гибкость, стоит присмотреться к накопительному счёту.
Что запомнить
-
Максимальная ставка 12,65% работает только на сроке 3–4 месяца и при онлайн-оформлении.
-
Пенсия должна зачисляться на карту Сбербанка, иначе минус 1 п.п.
-
Пополнение и частичное снятие недоступны — деньги «замораживаются».
-
При досрочном закрытии проценты пересчитывают по ставке «до востребования».
-
Налог на проценты возможен, если доход по всем вкладам превысит 160 тыс. рублей в год — при сумме до миллиона это редкость, пишет Кислый Лимон.