Зачем некоторые пенсионеры переоформляют вклады на детей и внуков: в чем истинная причина
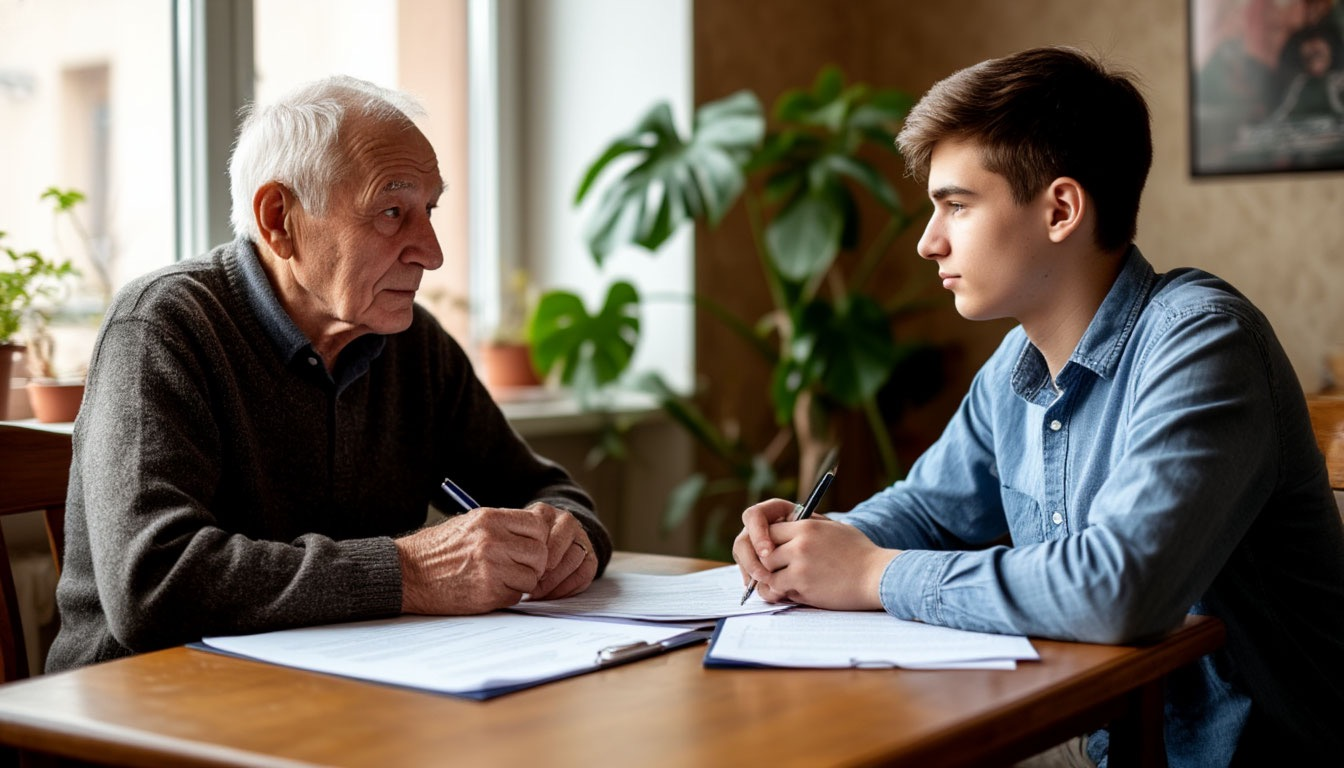
Пока одни пенсионеры спорят с налоговой, другие просто переписывают свои миллионы на детей. И делают это не от щедрости — а от отчаяния.
Осень 2026 года. Ставки по вкладам держатся на уровне, который заставляет сердца вкладчиков биться чаще. Двузначная доходность — уже не сказка, а реальность. Но есть побочный эффект: чем больше капает процентов, тем ближе встреча с НДФЛ. И тогда на сцену выходит схема, которая выглядит спасением, а оборачивается ловушкой.
Почему вообще возник этот тренд
Логика простая. Государство разрешает не платить налог с процентного дохода, который укладывается в лимит. Лимит считают так: 1 миллион рублей умножают на максимальную ключевую ставку ЦБ за год. Всё, что выше — облагается по ставке 13% или 15%.
У пенсионера, продавшего дачу или получившего наследство, сумма на вкладе может быть внушительной. Проценты по ней переваливают за порог — и вот уже налоговая ждет свою долю. Что делает пожилой человек? Дробит капитал и раскладывает по счетам детей и внуков. Каждый получает свой необлагаемый лимит. Семья в плюсе, налоговая в пролете.
Четыре причины, по которым пенсионеры идут на это
1. Уход от налога на проценты
Самый очевидный мотив. У каждого родственника — собственный лимит. Разделили сумму на троих-четверых — и ни один вклад не выходит за необлагаемый порог. Юридически всё чисто: дарение внутри семьи налогом не облагается.
2. Защита от приставов
Долги по ЖКХ, микрозаймы, оформленные мошенниками, поручительство за нерадивого родственника — всё это может привести к аресту счетов. А вклад, оформленный на сына или внука, юридически принадлежит им. Приставы по долгам пенсионера к нему не подберутся.
3. Погоня за «приветственной» ставкой
Банки щедры только к новым клиентам. Старый вкладчик, у которого закончился срок депозита, получает предложение скромнее. А если деньги принесет внук, у которого в этом банке счетов нет — ставка снова максимальная. Иногда разница достигает нескольких процентных пунктов.
4. Наследство без нотариуса
После смерти владельца вклада счета блокируются. Родные ждут полгода, платят нотариусу и пошлину. Если же вклад изначально оформлен на наследника — деньги не входят в наследственную массу. Доступ мгновенный, бумажной волокиты ноль.
А теперь о том, о чем предпочитают молчать
Схема выглядит красиво ровно до того момента, пока не случается первая ссора, развод или звонок от приставов. И вот здесь начинается настоящая драма.
Деньги больше не ваши
С момента, когда сумма легла на счет родственника, она — его собственность. Юридически. Бабушка может сколько угодно повторять: «Это мои деньги, я просто попросила подержать». Судье это неинтересно. Слова без бумаги — ничто против банковской выписки.
Чужие долги съедят ваши накопления
У внука штрафы, кредиты или алименты? Приставы спишут всё, что найдут на счетах. И ваш вклад — не исключение. Формально это его деньги, значит, ими и рассчитываются по его обязательствам.
Несовершеннолетние — отдельная головная боль
Открыли вклад на маленького внука? Вернуть деньги до его 18-летия будет почти невозможно. Банк потребует разрешение органов опеки. А те не спешат одобрять снятие средств со счетов детей. Так что деньги зависнут на годы.
Что в итоге
Переоформление вкладов на родных — это не мошенничество и не запрещенный прием. Это попытка сохранить то, что нажито, в условиях, когда налоги и долги подбираются слишком близко. Но у каждой схемы есть цена. И платить ее приходится не государству, а самому пенсионеру — контролем, спокойствием и, иногда, отношениями с семьей.
Коротко:
-
Налоговый лимит дробится между родственниками — законно и выгодно.
-
Вклады на детей защищены от приставов пенсионера.
-
Новые клиенты получают лучшие ставки — отсюда интерес к внукам.
-
Наследство без нотариуса — быстрее и дешевле.
-
Но: контроль теряется навсегда, чужие долги списываются, а несовершеннолетние владельцы усложняют возврат.
Прежде чем нести деньги внуку, стоит честно ответить себе на один вопрос: вы готовы к тому, что они больше не ваши?